Ubezpieczenie przyczepy: kiedy jest obowiązkowe i czy obejmuje je polisa Twojego samochodu
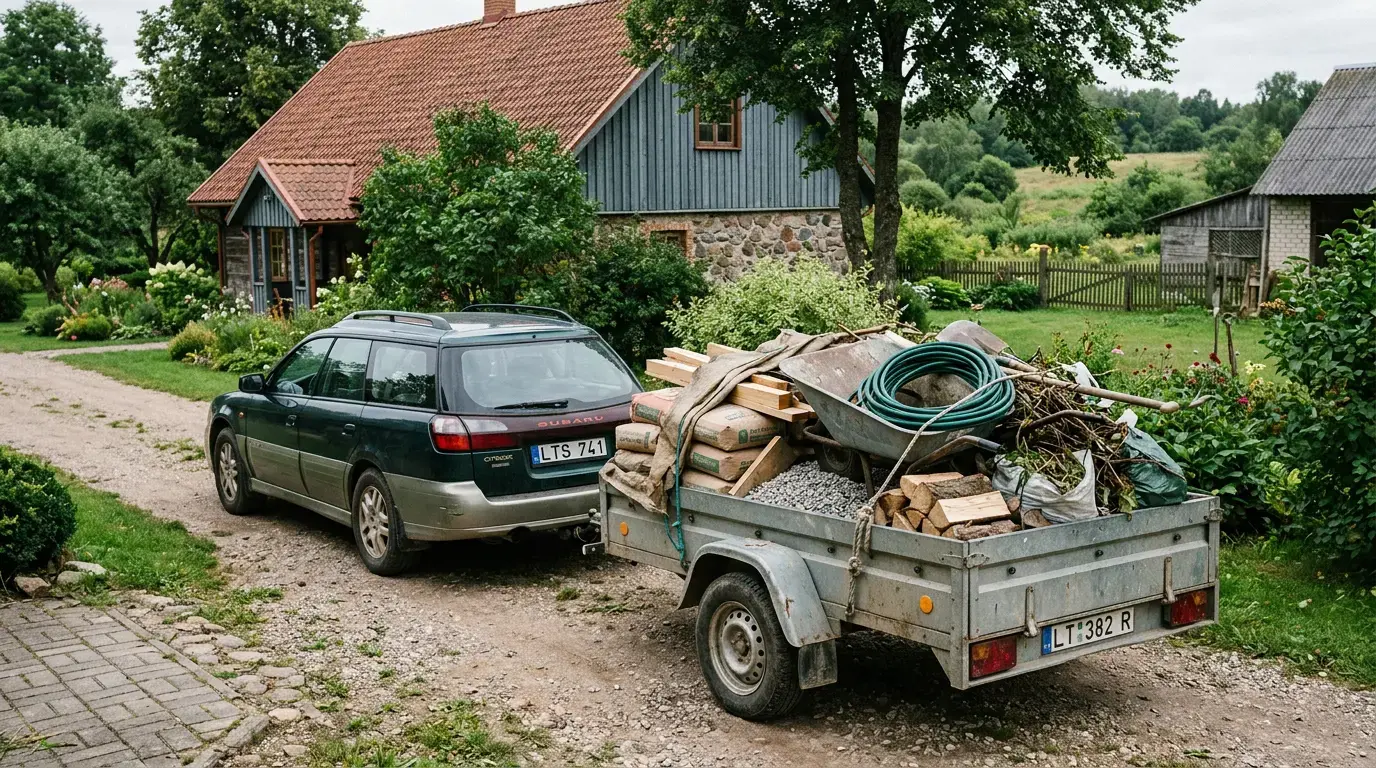
Wyobraź sobie sytuację z weekendu. Wozisz odpady budowlane na wysypisko, a do samochodu podpięta jest niewielka przyczepa. Na zakręcie nagle zaczyna się kołysać, odłącza się i uderza w ogrodzenie sąsiada. Szkoda wynosi kilkaset euro. Dzwonicie do swojego ubezpieczyciela, a tam słyszycie pytanie, którego się nie spodziewaliście: „A czy przyczepa ma osobne ubezpieczenie?”.
Wielu kierowców uważa, że dopóki przyczepa jest podpięta do samochodu, automatycznie obejmuje ją polisa OC tego samochodu. Rzeczywistość jest nieco bardziej skomplikowana. W zależności od masy przyczepy i sytuacji może być konieczna całkowicie odrębna polisa, a szkody spowodowane przez odłączoną przyczepę czasami nie są w ogóle pokrywane.
W tym artykule wyjaśnimy, kiedy ubezpieczenie przyczepy jest obowiązkowe, co faktycznie obejmuje polisa samochodowa i jak uniknąć kosztownej pułapki.
W skrócieUbezpieczenie OC przyczep lekkich (do 750 kg) zazwyczaj obowiązuje w ramach polisy samochodu ciągnącego, dopóki są one podłączone. W przypadku cięższych przyczep (powyżej 750 kg) wymagane jest oddzielne ubezpieczenie OC. Jeśli przyczepa odłączy się i spowoduje szkodę, zakres ochrony zależy od okoliczności – dlatego warto sprawdzić warunki swojej polisy. Cena ubezpieczenia przyczepy wynosi zazwyczaj od kilku do kilkudziesięciu euro rocznie.
Dlaczego wiele osób popełnia błąd w kwestii ubezpieczenia przyczepy
Błąd jest prawie zawsze ten sam. Osoba kupuje przyczepę, rejestruje ją w Regitrze i dalej spokojnie z niej korzysta, sądząc, że ubezpieczenie samochodu pokrywa wszystko.
Po części jest to prawda. Ale tylko po części.
Na Litwie przyczepy dzieli się według maksymalnej dopuszczalnej masy. Próg wynosi 750 kg i to właśnie on zmienia wszystko. Przyczepa lekka do 750 kg (kategoria O1) jest traktowana w jeden sposób, a cięższa (O2 i wyżej) – zupełnie inaczej.
W przypadku przyczep kategorii O1 oddzielne świadectwo TPVCA zazwyczaj nie jest wymagane, o ile są one podłączone do pojazdu posiadającego ważne obowiązkowe ubezpieczenie. Jednak pod jednym warunkiem – przyczepa musi być prawidłowo podłączona i użytkowana zgodnie z przeznaczeniem.
W przypadku cięższych przyczep wymagane jest oddzielne ubezpieczenie TPVCA dla przyczepy. I tutaj nie jest to już zalecenie, lecz wymóg prawny.
Ostrzeżenie: Najczęstszym błędem jest przekonanie, że ubezpieczenie KASKO lub TPVCA pojazdu ciągnącego automatycznie pokrywa wszelkie szkody spowodowane przez przyczepę w każdej sytuacji. Odłączona przyczepa to odrębna sytuacja prawna, w której pokrycie szkód nie jest gwarantowane.
Kiedy ubezpieczenie przyczepy jest rzeczywiście obowiązkowe
Krótko mówiąc – wszystko zależy od masy oraz od tego, w jaki sposób korzystasz z przyczepy.
Przyczepy do 750 kg (O1). Zazwyczaj nie jest wymagane oddzielne obowiązkowe ubezpieczenie, jeśli przyczepa jest podpięta do ubezpieczonego samochodu. Ochrona w ramach ubezpieczenia OC pojazdu ciągnącego obejmuje również przyczepę, o ile tworzy ona jednolity zespół z pojazdem ciągnącym.
Przyczepy powyżej 750 kg (O2 i więcej). Wymagane jest oddzielne ubezpieczenie TPVCA dla przyczepy. Taka przyczepa jest rejestrowana jako samodzielny pojazd i podlegają jej odrębne wymagania.
A czy warto dodatkowo ubezpieczać przyczepę, nawet jeśli jest lekka? Czasami tak. Jeśli przyczepa jest droga, przewozi cenny sprzęt lub planujesz ją wynajmować innym – oddzielna polisa może być całkiem rozsądnym rozwiązaniem.
| Kryteria | Przyczepa do 750 kg (O1) | Przyczepa powyżej 750 kg (O2+) |
|---|
| Oddzielna polisa TPVCA | Zazwyczaj nie jest wymagana | Obowiązkowe |
| Obejmowane polisą samochodową | Dopóki przyczepa jest podpięta | Nie |
| Rejestracja w Regitro | Tak | Tak |
| Przegląd techniczny | W zależności od typu | Wymagana |
| Możliwość wykupienia ubezpieczenia KASKO | Tak, osobno | Tak, osobno |
Jest jeden niuans. Nawet jeśli ubezpieczenie TPVCA samochodu „obejmuje” przyczepę osobową, to obowiązuje to tylko wtedy, gdy zestaw jest spójny. Gdy tylko przyczepa zostanie odłączona i stanie się samodzielnym obiektem na drodze, sytuacja ulega zmianie.
Co się dzieje, jeśli szkoda zostanie wyrządzona przez odłączoną przyczepę
Tutaj zaczyna się najciekawsza – i potencjalnie najdroższa – część.
Wyobraźcie sobie: przyczepa odłączyła się podczas jazdy i samodzielnie wjechała w inny samochód. Kto pokrywa szkody?
Ogólna zasada jest taka. Jeśli szkoda powstała z powodu nieprawidłowego zaczepienia, wadliwego osprzętu zaczepowego lub niedbalstwa kierowcy, odpowiedzialność spoczywa na właścicielu przyczepy lub kierowcy ciągnącego. Ubezpieczenie OC może pokryć szkodę poszkodowanego, ale ubezpieczyciel ma prawo do regresu – czyli do żądania zwrotu wypłaconych środków od sprawcy, jeśli zostanie stwierdzone rażące zaniedbanie.
Mówiąc prościej, odłączenie się przyczepy nie jest „automatycznym” zdarzeniem objętym ubezpieczeniem. Wszystko zależy od okoliczności i warunków konkretnej polisy.
Odłączona przyczepa może z prawnego punktu widzenia stać się odrębnym źródłem szkody, a zakres ochrony zależy nie tylko od tego, czy posiadają Państwo polisę, ale także od tego, jak zdarzenie zostanie zakwalifikowane.
Koszt ubezpieczenia przyczepy: czego można się spodziewać
Cena ubezpieczenia przyczepy waha się w dość szerokim zakresie. Ogólnie rzecz biorąc, ubezpieczenie OC dla przyczep należy do tańszych produktów ubezpieczeniowych na rynku.
Dokładne ceny ubezpieczenia przyczepy zależą od ubezpieczyciela, typu przyczepy, jej wartości oraz charakteru użytkowania – dlatego konkretne kwoty najlepiej sprawdzić, porównując bezpośrednio oferty kilku ubezpieczycieli.
Ubezpieczenie przyczepy kempingowej to osobny temat. Przyczepy mieszkalne (kampery) często mają wysoką wartość: są w nich zainstalowane urządzenia AGD, meble, a czasem także instalacje elektryczne. W takim przypadku samo ubezpieczenie OC nie wystarczy. Warto rozważyć ubezpieczenie KASKO, które pokrywałoby kradzież, pożar lub uszkodzenie samej przyczepy.
Najczęstsze błędy i jak ich uniknąć
Błąd nr 1 – przekonanie, że masa nie ma znaczenia. Granicą między „ubezpieczenie wliczone w cenę” a „wymagana osobna polisa” jest właśnie 750 kg. Należy sprawdzić to w dokumentach rejestracyjnych przyczepy.
Błąd nr 2 – brak sprawdzenia osprzętu zaczepowego. Znaczna część sporów dotyczących odczepionych przyczep kończy się roszczeniem regresowym właśnie dlatego, że osprzęt był w złym stanie. Należy regularnie sprawdzać hak i linkę zabezpieczającą.
Błąd nr 3 – pominięcie ubezpieczenia KASKO dla wartościowych przyczep. Ubezpieczenie OC pokrywa jedynie szkody wyrządzone osobom trzecim. Jeśli sama przyczepa ulegnie uszkodzeniu lub zostanie skradziona – bez ubezpieczenia KASKO ponoszą Państwo stratę.
Błąd nr 4 – niedocenianie zawartości przyczepy kempingowej. Ubezpieczenie przyczepy kempingowej powinno obejmować nie tylko samą przyczepę, ale także znajdujące się w niej mienie, jeśli jest ono wartościowe.
Rada: Przed zakupem przyczepy sprawdź jej kategorię w dowodzie rejestracyjnym. Jeśli masa przekracza 750 kg – od razu zaplanujcie osobne ubezpieczenie TPVCA. W ten sposób unikniecie sytuacji, w której jeździcie bez obowiązkowego ubezpieczenia, nawet o tym nie wiedząc.
„Byłem pewien, że ubezpieczenie mojego samochodu obejmuje przyczepę. Kiedy przyczepa odłączyła się i uszkodziła cudze ogrodzenie, dowiedziałem się, że moja przyczepa o masie 1100 kg wymagała osobnej polisy. Szkody musiałem pokryć z własnej kieszeni” – Mindaugas, właściciel przyczepy
Porównaj ceny ubezpieczeń w kilka minut
Draudykle.lt pomoże Ci porównać oferty najpopularniejszych ubezpieczycieli w Litwie i wykupić ubezpieczenie online.
Porównaj ceny →