










Ubezpieczenie KASKO: porównaj oferty i sprawdź swoją cenę
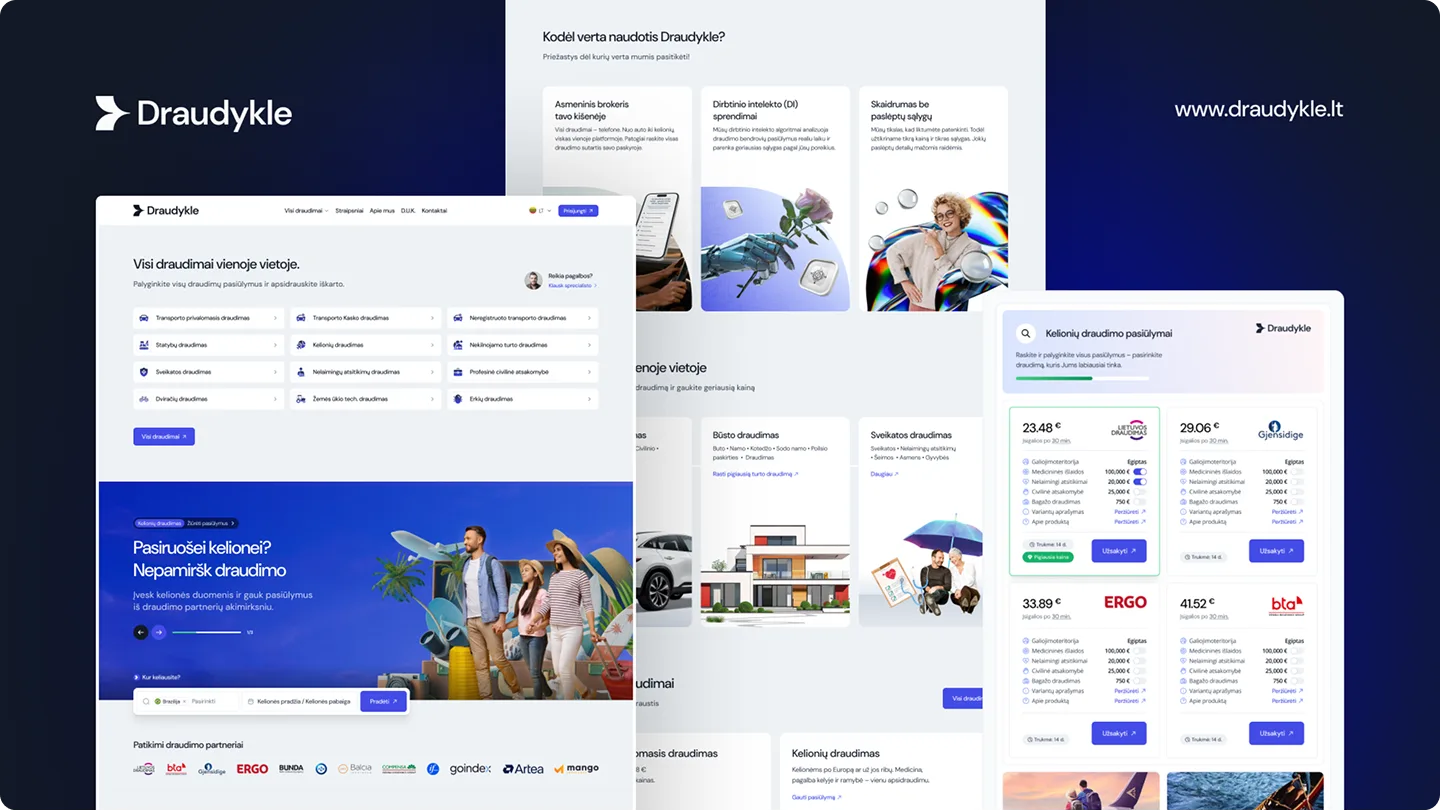
Wprowadź numer rejestracyjny i numer identyfikacyjny osoby fizycznej — w ciągu kilku sekund kalkulator zgromadzi oferty ubezpieczenia KASKO niemal wszystkich ubezpieczycieli w Litwie w jednej liście. Zobaczysz nie tylko ceny, ale także różnice w warunkach: franszyzę, wybór serwisu, naprawę bez uwzględnienia zużycia części.
Cena ubezpieczenia KASKO dla tego samego samochodu w różnych firmach może się różnić nawet kilkukrotnie — i to nie dlatego, że jedna z nich jest „droższa”. Każdy ubezpieczyciel na swój sposób ocenia model samochodu, historię kierowcy i ryzyko, a ostateczną kwotę dodatkowo koryguje wybrana przez Ciebie franszyza oraz pakiet ochrony. Właśnie dlatego ubezpieczenie KASKO jest tym rodzajem ubezpieczenia, które warto porównywać za każdym razem od nowa.
Jakie dane są potrzebne do obliczenia ceny?
W porównaniu z zakupem ubezpieczenia KASKO w oddziale ubezpieczyciela, przez internet wystarczy zaskakująco niewiele. Wystarczą dwie rzeczy, a resztę system zbiera sam:
- Numer rejestracyjny — na jego podstawie rozpoznawana jest marka, model, rok produkcji, moc oraz typ nadwozia.
- Numer identyfikacyjny właściciela lub numer identyfikacyjny firmy, jeśli samochód jest zarejestrowany na osobę prawną.
Co można wybrać w kalkulatorze?
Po otrzymaniu ofert możesz skomponować ubezpieczenie zgodnie ze swoimi potrzebami. Każdy wybór natychmiast aktualizuje cenę, dzięki czemu widzisz nie abstrakcyjne warunki, ale ich rzeczywisty wpływ na kwotę:
Co obejmuje ubezpieczenie KASKO bez konieczności osobnego wyboru
Część zabezpieczeń nie stanowi oddzielnych opcji — są one zawarte w polisie. Wybierając ofertę, nie trzeba o nich myśleć, jednak warto wiedzieć, że w razie potrzeby będzie można z nich skorzystać:
- Pomoc techniczna na drodze i holowanie — gdy samochód nie jest w stanie jechać dalej. Obowiązuje na terenie całej Unii Europejskiej.
- Samochód zastępczy — na czas, gdy Państwa pojazd znajduje się w serwisie.
- Ochrona szyb — w przypadku pęknięcia lub stłuczenia szyby.
- Kluczyki i dokumenty — w przypadku zgubienia lub kradzieży.
- Ubezpieczenie kierowcy i pasażerów od wypadków.
- Ochrona GAP — pokrywa różnicę między wartością rynkową samochodu a pozostałym zobowiązaniem finansowym. Istotne dla osób korzystających z leasingu.
Dokładne limity i warunki każdego ubezpieczenia są podane w konkretnej ofercie — warto się z nimi zapoznać przed podjęciem decyzji.
Jakie pojazdy można ubezpieczyć w ramach ubezpieczenia KASKO?
Chociaż ubezpieczenie KASKO najczęściej kojarzy się z samochodami osobowymi, ubezpieczyć można praktycznie każdy pojazd uczestniczący w ruchu drogowym. Różnią się jedynie niuanse związane z wyceną oraz to, ilu ubezpieczycieli przedstawi ofertę dla danej kategorii.
W przypadku traktorów, koparek, wózków widłowych i innej techniki samobieżnej obowiązują odrębne zasady — piszemy o nich w przeglądzie ubezpieczeń transportu specjalnego.
Odliczenie (franszyza): czynnik, który w największym stopniu wpływa na cenę
Odliczenie, zwane również franszyzą, to część szkody, którą w razie zdarzenia pokrywają Państwo we własnym zakresie. W umowie wydaje się to drobnym szczegółem, jednak spośród wszystkich Państwa wyborów to właśnie ta opcja ma największy wpływ zarówno na wysokość składki, jak i na rzeczywistą korzyść.
Przykład. Załóżmy, że szkoda została oszacowana na 1 200 €, a w umowie przewidziano franczyzę w wysokości 300 €. W takim przypadku ubezpieczyciel wypłaci 900 €, a pozostałą część pokryjesz Ty. Gdyby szkoda była mniejsza niż franszyza — na przykład 250 € — odszkodowanie nie zostałoby wypłacone w ogóle.
Franszyza w przypadku kradzieży — oddzielna kwota
W przypadku kradzieży nie stosuje się tej samej franszyzy, co w przypadku zwykłego uszkodzenia, lecz odrębną — podawaną w procentach, najczęściej od 5% do 30%. Różnica jest zasadnicza: gdy franszyza jest stała, nie zależy od wartości samochodu, natomiast franszyza procentowa rośnie wraz z nią. W przypadku droższego samochodu te same 20% oznacza znacznie większą kwotę niż w przypadku tańszego.
Właśnie dlatego warto oceniać franszyzę w przypadku kradzieży oddzielnie od zwykłej franszyzy — zwłaszcza jeśli samochód jest zaparkowany na ulicy lub na parkingu bez monitoringu.
Co porównać oprócz ceny: lista kontrolna
Ubezpieczenie KASKO to przypadek, w którym różnica między dwiema ofertami ujawnia się nie w momencie zakupu, ale po wystąpieniu szkody. Przed podjęciem decyzji zapoznaj się z poniższymi punktami:
Co decyduje o cenie ubezpieczenia KASKO: na co można wpłynąć, a na co nie
Część czynników wpływających na cenę jest po prostu faktem, ale inne leżą całkowicie w Państwa rękach. Aby było jaśniejsze, gdzie szukać oszczędności:
Największy potencjał oszczędności z tej listy — ostatni punkt. Ten sam kierowca, ten sam samochód i ta sama franszyza są wyceniane różnie w różnych firmach, dlatego porównanie często przynosi więcej korzyści niż jakiekolwiek inne rozwiązanie.
Składka bezpieczeństwa i cena ubezpieczenia KASKO w 2026 r.
Od 1 stycznia 2026 r. do umów ubezpieczenia innych niż na życie stosowana jest składka bezpieczeństwa w wysokości 10%. Jest on wliczany do całkowitej kwoty do zapłaty, ale nie stanowi dochodu ubezpieczyciela — zebrane środki trafiają do Państwowego Funduszu Obronnego.
Składka ta ma zastosowanie do ubezpieczenia KASKO. Wyjątek przewidziany w ustawie dotyczy obowiązkowego ubezpieczenia od odpowiedzialności cywilnej kierowców, gdy jest ono zawierane z osobami fizycznymi i nie jest związane z działalnością gospodarczą — dlatego ta zmiana nie dotknęła ubezpieczeń obowiązkowych, a dobrowolne ubezpieczenie KASKO — tak.
Ubezpieczenie KASKO i ubezpieczenie obowiązkowe — nie są alternatywami
Te dwa rodzaje ubezpieczeń nie zastępują się nawzajem i działają w różnych obszarach:
Więcej informacji o tym, kiedy ubezpieczenie KASKO staje się koniecznością oraz w jakich przypadkach ubezpieczyciel może odmówić wypłaty odszkodowania, znajdziesz w artykule poświęconym ubezpieczeniu KASKO samochodu. Dla motocyklistów przygotowaliśmy osobny przegląd — ubezpieczenie KASKO dla motocykla. A jeśli samochód nie ma jeszcze tablic rejestracyjnych, należy zacząć od ubezpieczenia samochodu niezarejestrowanego.
Jak wykupić ubezpieczenie KASKO przez Internet
Przed wygaśnięciem umowy wyślemy przypomnienie, dzięki czemu ochrona nie zostanie przerwana niespodziewanie — będziesz mieć czas na ponowne porównanie ofert, a nie tylko na przedłużenie tej samej polisy.
Najczęściej zadawane pytania
Ile kosztuje ubezpieczenie KASKO?
Cena jest indywidualna — zależy od wartości samochodu, historii kierowcy, miejsca zamieszkania oraz wybranej franszyzy. Nie ma ogólnych stawek, dlatego najdokładniejszą odpowiedź można uzyskać w kalkulatorze w ciągu kilku sekund.
Czy mogę mieć ubezpieczenie KASKO bez ubezpieczenia obowiązkowego?
Ubezpieczenie obowiązkowe jest zawsze wymagane — ubezpieczenie KASKO nie zwalnia z tego obowiązku. KASKO stanowi dodatkową ochronę dla Twojego samochodu, a nie zamiennik ubezpieczenia obowiązkowego.
Kiedy polisa wchodzi w życie?
Od podanej przez Ciebie daty. Możesz wybrać, czy ochrona ma rozpocząć się od razu, czy od dnia wygaśnięcia obecnej umowy.
Czy można płacić w ratach?
Tak. Możesz zapłacić jednorazowo lub podzielić kwotę na 3, 6 lub 12 rat — opcje są widoczne przy ofercie.
Czy mogę ubezpieczyć samochód zarejestrowany nie na moje nazwisko?
Tak, ubezpieczający i właściciel mogą być różnymi osobami — jest to typowe w przypadku leasingu. Ważne jest, aby dokładnie wskazać, kto będzie korzystał z samochodu, ponieważ od tego zależy zarówno cena, jak i wysokość odszkodowania.
Dlaczego czasami nie wyświetla się cena?
W rzadkich przypadkach — na przykład ze względu na wiek pojazdu, typ lub istniejące uszkodzenia — nie udaje się automatycznie obliczyć oferty. Wówczas pojawi się formularz kontaktowy: po jego wypełnieniu skontaktujemy się z Państwem i przygotujemy indywidualną ofertę.
Czy ubezpieczenie KASKO obowiązuje za granicą?
To zależy od umowy. Najczęściej ochrona obowiązuje w Europie, jednak niektóre kraje są wyłączone z zakresu ubezpieczenia, dlatego przed dłuższą podróżą warto sprawdzić obszar obowiązywania polisy.
Co zrobić po sprzedaży samochodu?
Umowę można wypowiedzieć i odzyskać niewykorzystaną część składki lub, jeśli ubezpieczyciel na to pozwala, przenieść ochronę na inny pojazd. Należy poinformować ubezpieczyciela o zmianie sytuacji.