Ubezpieczenie roweru: przed czym chroni i ile faktycznie kosztuje
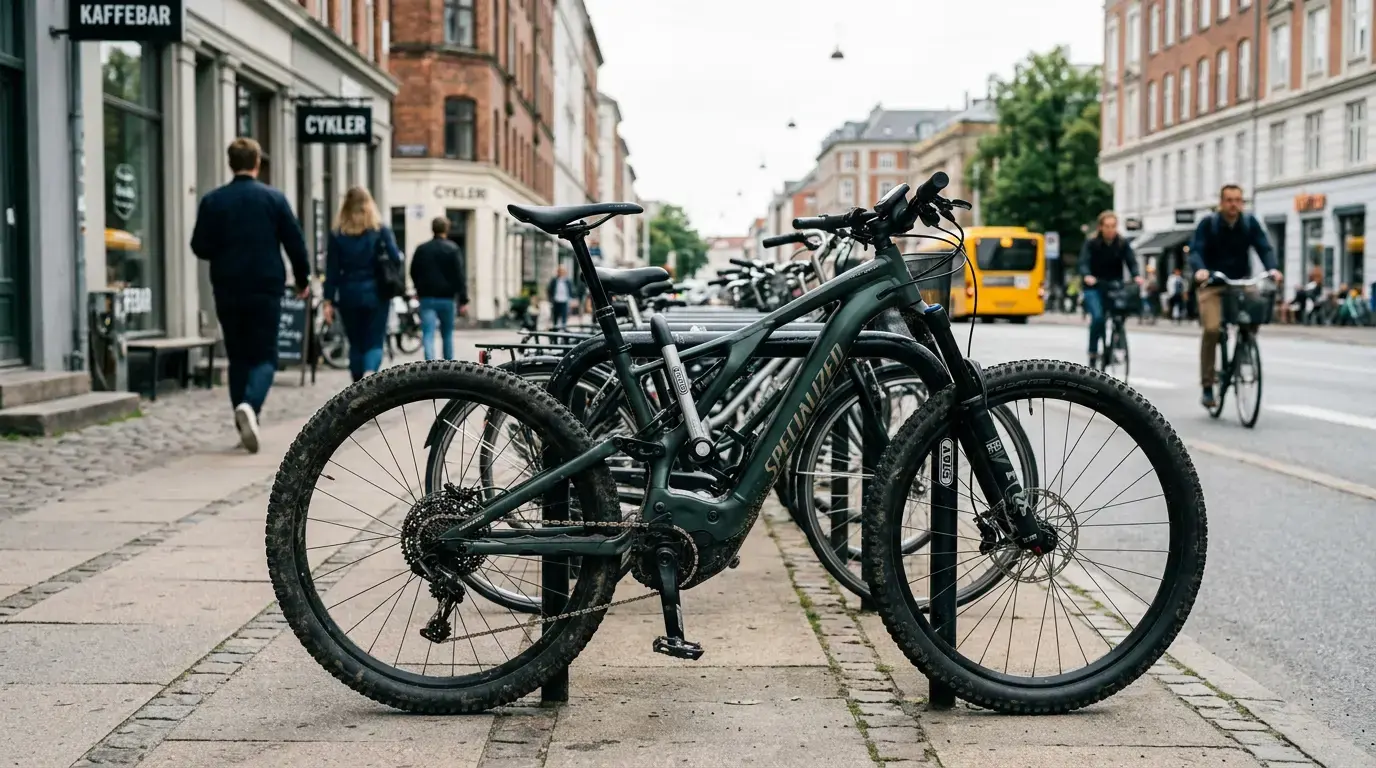
Nowy rower górski lub elektryczny kosztuje dziś z łatwością 2500–5000 euro. Niektóre modele przekraczają nawet próg 7000 euro – to już kwota, za którą można kupić porządny używany samochód.
A teraz zastanówcie się. Prawie wszyscy od razu ubezpieczają samochód, a rower – stoi w garażu tak, jak go tam postawiono. Bez ubezpieczenia. Kiedy zniknie z piwnicy lub pęknie widelec podczas zjazdu ze wzniesienia, właściciel zostaje sam z rachunkiem do zapłacenia.
Problem polega na tym, że większość osób nawet nie wie, co tak naprawdę obejmuje ubezpieczenie roweru. Uważa się, że to tylko ochrona przed kradzieżą. W rzeczywistości dobra polisa obejmuje jednocześnie trzy odrębne kwestie – sam rower, Twoje zdrowie oraz szkody, jakie możesz wyrządzić innym.
W skrócieUbezpieczenie roweru obejmuje trzy odrębne elementy – kradzież i uszkodzenie, zdrowie właściciela po urazie oraz odpowiedzialność cywilną za szkody wyrządzone innym. Roczna składka wynosi zazwyczaj od 30 do 150 euro, w zależności od wartości roweru. Przed podpisaniem umowy sprawdź wysokość udziału własnego oraz czy ochrona obejmuje rower zarówno podczas postoju, jak i w trakcie podróży.
Od czego tak naprawdę chroni ubezpieczenie roweru
Wielu ubezpieczycieli opisuje produkt suchym językiem regulaminów, przez co sedno sprawy gdzieś się gubi. Mówiąc prościej, wysokiej jakości polisa opiera się na trzech filarach.
Sam rower. Obejmuje to kradzież, uszkodzenie w wyniku wypadku drogowego, wandalizm, pożar lub działanie sił natury. Jeśli rower zostanie skradziony z miejsca, w którym był zaparkowany, lub z piwnicy, ubezpieczyciel wypłaci odszkodowanie w wysokości uzgodnionej sumy ubezpieczenia.
Zdrowie właściciela. Jeśli spadłeś z roweru, złamałeś rękę lub doznałeś poważniejszego urazu – ubezpieczenie może pokryć koszty leczenia, wypłacić odszkodowanie za złamania kości lub niepełnosprawność. To część ubezpieczenia od następstw nieszczęśliwych wypadków.
Odpowiedzialność cywilna. O tym prawie nikt nie wspomina. Jeśli podczas jazdy potrącisz pieszego lub uderzysz w cudzy samochód, to ty musisz pokryć szkody. Kwota może sięgać tysięcy euro i właśnie to pokrywa ubezpieczenie od odpowiedzialności cywilnej.
Informacja: Ważny szczegół, którego ubezpieczyciele często nie podkreślają: w większości polis ochrona z tytułu odpowiedzialności cywilnej obowiązuje nie tylko podczas jazdy na rowerze. Często obejmuje ona również codzienne czynności – na przykład, jeśli nieumyślnie uszkodzisz cudzy majątek w warunkach domowych. Przeczytaj ten warunek uważnie, ponieważ znacznie podnosi on wartość polisy.
Szczegół, który większość pomija
Jest jedna rzecz, o której w regulaminach prawie nigdy nie pisze się wprost: suma ubezpieczenia często dotyczy każdego rodzaju ochrony osobno.
Innymi słowy, jeśli ubezpieczenie roweru przewiduje sumę ubezpieczenia w wysokości 5000 euro, nie oznacza to, że wszystkie trzy rodzaje ochrony dzielą tę samą pulę. Często na kradzież przeznaczana jest jedna kwota, na odpowiedzialność cywilną – inna, często znacznie wyższa, a na wypadki – trzecia.
Suma ubezpieczenia często dotyczy każdego rodzaju ochrony osobno – dlatego jedna polisa może jednocześnie obejmować zarówno rower, jak i znacznie większą szkodę wyrządzoną pieszemu.
Właśnie dlatego porównywanie polis wyłącznie na podstawie ceny jest błędem. Należy sprawdzić, jaka suma jest przypisana do poszczególnych rodzajów ochrony.
Najczęstsze błędy przy wyborze polisy
Pierwszy błąd – ubezpieczenie roweru z podaniem zbyt niskiej wartości, aby cena była niższa. Brzmi sprytnie, ale w razie kradzieży odszkodowanie będzie niższe niż faktycznie zapłacona kwota, a różnicę trzeba będzie pokryć z własnej kieszeni.
Drugi błąd – nieprzeczytanie warunków dotyczących kradzieży. Wiele polis zapewnia odszkodowanie tylko wtedy, gdy rower był zamknięty certyfikowanym zamkiem i przypięty do stałego obiektu. Rower pozostawiony bez zamknięcia często nie jest objęty ochroną.
Po trzecie – zapomnienie o franszyzie. Jest to kwota, którą w razie szkody pokrywacie sami. Jeśli wynosi ona 150 euro, a rama roweru uległa uszkodzeniu na kwotę 200 euro, otrzymacie zaledwie 50 euro.
Uwaga: Najczęstszym wyłączeniem z ubezpieczenia od kradzieży jest niecertyfikowany lub słaby zamek. Niektórzy ubezpieczyciele wymagają określonego poziomu bezpieczeństwa zamka. Kup odpowiedni zamek z wyprzedzeniem, w przeciwnym razie ochrona ubezpieczeniowa może nie obowiązywać.
Ile faktycznie kosztuje ubezpieczenie roweru
Cena zależy od kilku czynników: wartości roweru, typu (zwykły czy elektryczny), wybranych zabezpieczeń oraz wysokości udziału własnego.
Ubezpieczenie roweru elektrycznego zazwyczaj kosztuje więcej niż zwykłego. Sam rower jest droższy, a ryzyko jego kradzieży większe. Zasada jest jednak taka sama – płacisz procent od wartości roweru w skali roku.
~30–70 €
Roczna opłata za rower tradycyjny
~60–150 €
Roczna opłata za rower elektryczny
Poniżej znajduje się przykładowe obliczenie pokazujące, jak zmienia się cena w zależności od wartości roweru. Podane kwoty mają charakter poglądowy; dokładną cenę ustala konkretny ubezpieczyciel na podstawie obowiązujących warunków.
| Wartość roweru | Typ | Przykładowa cena roczna | Franczyza |
|---|
| 800 € | Rower miejski | 30–45 € | 50 € |
| 2500 € | Rower górski | 55–90 € | 100 € |
| 4000 € | Rower elektryczny | 90–140 € | 150 € |
| 6000 € | Elektryczny / gravel | 130–200 € | 150 € |
Jak widać, roczna opłata wynosi zazwyczaj około 2–4% wartości roweru. W przypadku roweru elektrycznego za 4000 euro, przy opłacie ~120 euro rocznie, daje to około 10 euro miesięcznie.
Czy opłaca się ubezpieczyć rower?
Krótka odpowiedź – zależy to od wartości roweru i tego, gdzie go przechowujesz.
Jeśli posiadacie używany rower o niewielkiej wartości, który przechowujecie w dobrze zamkniętym mieszkaniu, ubezpieczenie może być zbędne. Jego utrata nie byłaby dotkliwa.
Jeśli natomiast posiadasz rower o wartości 3000–6000 euro, który codziennie przypinasz do miejskiego stojaka lub przechowujesz we wspólnej piwnicy bloku, odpowiedź na pytanie „czy opłaca się ubezpieczyć rower” jest prawie zawsze twierdząca. Strata wynikająca z jednej kradzieży kilkadziesiąt razy przewyższa roczny koszt polisy.
Dane: porównanie rocznych kosztów ubezpieczenia roweru i potencjalnej straty – rower za 800 €: polisa ~40 € / potencjalna strata 800 € – rower za 2500 €: polisa ~75 € / potencjalna strata 2500 € - rower elektryczny za 4000 €: polisa ~120 € / potencjalna strata 4000 €
Jest jeszcze jeden argument – odpowiedzialność cywilna. Nawet jeśli nie martwisz się o sam rower, szkoda wyrządzona innej osobie może kosztować znacznie więcej niż jakikolwiek rower. Wystarczy jeden poważny wypadek z udziałem pieszego, aby polisa zwróciła się wielokrotnie.
„Rower elektryczny skradziono z piwnicy zaledwie dwa miesiące po zakupie. Byłem ubezpieczony, franszyza wynosiła 150 euro. Odszkodowanie pokryło prawie całą wartość. Bez ubezpieczenia zostałbym z niczym” – Tomas, Kowno
Jak dokonać właściwego wyboru
Wybór polisy nie jest w rzeczywistości skomplikowany, choć na pierwszy rzut oka może się wydawać inaczej:
- Określ rzeczywistą wartość roweru na podstawie dokumentu zakupu lub faktury – będzie to suma ubezpieczenia w przypadku kradzieży.
- Sprawdź trzy rzeczy: czy ubezpieczenie obejmuje kradzież z piwnicy i ze stojaka na ulicy, czy uwzględniono odpowiedzialność cywilną i jaka jest jej kwota, oraz jaka jest wysokość udziału własnego.
- Porównaj oferty co najmniej kilku ubezpieczycieli.
Właśnie w tym przypadku przydają się narzędzia takie jak Draudykle.lt – w jednym miejscu można porównać oferty ubezpieczeń rowerowych najpopularniejszych ubezpieczycieli w Litwie, a w razie wątpliwości konsultant DI wyjaśni warunki i wyjątki prostym językiem 24 godziny na dobę, 7 dni w tygodniu. Po porównaniu można od razu wykupić ubezpieczenie przez internet, bez konieczności dzwonienia i wizyt.
Odsetek właścicieli rowerów, którzy nie ubezpieczają swojego środka transportu, wynosi 70%
Najczęściej zadawane pytania
Czy ubezpieczenie roweru obowiązuje, jeśli rower został skradziony z piwnicy? Zazwyczaj tak, o ile rower był zamknięty na klucz i przechowywany w zamykanej piwnicy. Dokładne warunki zależą od ubezpieczyciela – niektórzy wymagają, aby piwnica była wyposażona w dodatkowy zamek lub aby rower był przymocowany do stałego obiektu.
Czym różni się ubezpieczenie roweru elektrycznego od zwykłego? Zasadniczo zasady ochrony są takie same, ale ubezpieczenie roweru elektrycznego zazwyczaj kosztuje więcej ze względu na wyższą wartość roweru i większe ryzyko kradzieży. Czasami bateria jest wyceniana osobno – sprawdź, czy jest ona uwzględniona w sumie ubezpieczenia.
Czy ubezpieczenie od odpowiedzialności cywilnej obowiązuje tylko podczas jazdy na rowerze? Nie zawsze. W większości polis ochrona ta obejmuje również szkody wyrządzone innym osobom w ramach codziennych czynności, a nie tylko zdarzenia mające miejsce podczas jazdy na rowerze. Jest to jedna z najcenniejszych, ale często pomijanych części polisy.
Czym jest franszyza i jak działa? Franszyza to kwota, którą w razie szkody pokrywacie samodzielnie. Jeśli wynosi ona 100 euro, kwota ta jest odejmowana od odszkodowania. Wyższa franszyza zazwyczaj oznacza niższą roczną składkę, ale także niższe odszkodowanie w przypadku drobnych szkód.
Czy mogę ubezpieczyć używany rower? Tak, jednak suma ubezpieczenia jest zazwyczaj oparta na aktualnej wartości rynkowej, a nie na cenie zakupu. Przydadzą się dokumenty zakupu lub uzasadnienie wartości.
Krótko o najważniejszych kwestiach
Ubezpieczenie roweru to nie tylko ochrona przed kradzieżą. Dobra polisa obejmuje jednocześnie trzy elementy – sam rower, Twoje zdrowie oraz szkody wyrządzone innym, a suma ubezpieczenia jest często obliczana osobno dla każdej z tych części.
Roczna składka za droższy rower wynosi zazwyczaj około 2–4% jego wartości. W przypadku roweru o wartości 3000–6000 euro to niewielka cena za spokój ducha.
Przed podpisaniem umowy warto zapoznać się z warunkami dotyczącymi kradzieży, udziałem własnym oraz kwotą ubezpieczenia od odpowiedzialności cywilnej. To właśnie te szczegóły odróżniają przeciętną polisę od tej, która jest naprawdę korzystna.
Porównaj ceny ubezpieczeń w kilka minut
Draudykle.lt pomoże Ci porównać oferty najpopularniejszych ubezpieczycieli w Litwie i wykupić ubezpieczenie online.
Porównaj ceny →