Ile kosztuje ubezpieczenie mieszkania i od czego zależy jego cena
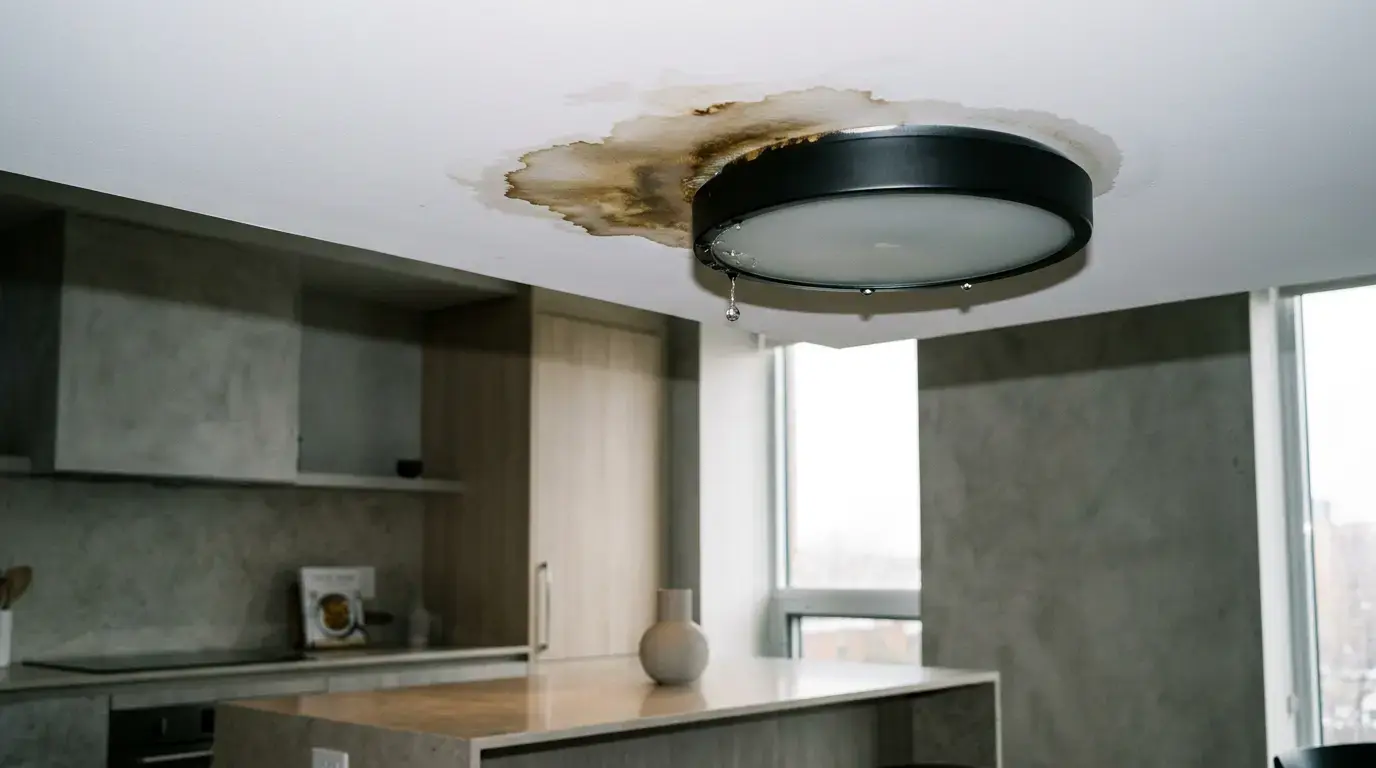
Wyobraź sobie: w łazience pękł wąż, woda wycieka przez całą noc, a rano na suficie mieszkania sąsiada z dołu pojawiają się już brązowe plamy i kapią z niego lampy. Koszt naprawy to kilka tysięcy euro. Mają Państwo ubezpieczenie mieszkania, więc wydaje się, że wszystko jest w porządku. Tylko że otrzymują Państwo nie pełną kwotę odszkodowania, a jedynie jego część. Dlaczego? Ponieważ pięć lat temu określili Państwo zbyt niską sumę ubezpieczenia.
Taki scenariusz powtarza się w Litwie częściej, niż byśmy tego chcieli. Ludzie sprawdzają, „ile kosztuje ubezpieczenie mieszkania”, płacą kilkadziesiąt euro rocznie i przestają się tym martwić. A prawdziwy problem pojawia się dopiero wtedy, gdy dochodzi do zdarzenia objętego ubezpieczeniem.
W tym artykule – co faktycznie decyduje o cenie, jakie kwoty są typowe na Litwie i jak uniknąć tego jednego błędu, który kosztuje najdrożej.
W skrócieUbezpieczenie mieszkania na Litwie kosztuje zazwyczaj od kilkudziesięciu do kilkuset euro rocznie, w zależności od powierzchni mieszkania, lokalizacji, sumy ubezpieczenia i wybranego zakresu ochrony. Najważniejsza informacja: jeśli suma ubezpieczenia jest zbyt niska, ubezpieczyciel może proporcjonalnie zmniejszyć wysokość odszkodowania. Przed podpisaniem polisy sprawdź, czy suma ubezpieczenia odpowiada rzeczywistej wartości odtworzeniowej.
Ile faktycznie kosztuje ubezpieczenie mieszkania w Litwie
Krótka odpowiedź – od kilkudziesięciu do kilkuset euro rocznie.
Ubezpieczenie standardowego mieszkania w mieście kosztuje zazwyczaj kilkadziesiąt euro rocznie. Bardziej przestronne mieszkanie lub dom kosztuje więcej, ponieważ składa się z większej liczby oddzielnych elementów konstrukcyjnych – dachu, fundamentów, czasem budynków gospodarczych, a jego łączna wartość jest wyższa.
Skąd tak szeroki przedział cenowy? Ponieważ dwa mieszkania tej samej wielkości mogą kosztować zupełnie inaczej. Wszystko zależy od tego, co i na jaką kwotę ubezpieczasz.
** zależy od sumy ubezpieczenia, powierzchni i zakresu ochrony
** Cena ubezpieczenia mieszkania
** jest zazwyczaj wyższa niż w przypadku domu ze względu na wyższą wartość odtworzeniową i większą liczbę elementów konstrukcyjnych
** Cena ubezpieczenia domu
** zależy od warunków wybranej polisy
**Typowa franszyza
Ubezpieczyciele nie podają do wiadomości publicznej dokładnych stawek, a strony porównawcze często udostępniają jedynie kalkulator bez żadnych wyjaśnień. Dlatego przed kliknięciem przycisku warto zrozumieć, co wpływa na te liczby.
Co decyduje o cenie ubezpieczenia mieszkania
Cena nie jest przypadkowa. Składa się na nią kilka konkretnych elementów.
Suma ubezpieczenia. Jest to maksymalna kwota, jaką ubezpieczyciel wypłaci. Im jest ona wyższa, tym droższa jest polisa, ale też tym solidniejsza jest ochrona. Właśnie w tym tkwi najczęstszy błąd – więcej na ten temat poniżej.
Rodzaj i powierzchnia nieruchomości. Mieszkanie w bloku, dom jednorodzinny, domek letniskowy – ryzyko jest różne. Większa powierzchnia i więcej elementów konstrukcyjnych oznaczają wyższą wartość odtworzeniową.
Lokalizacja. Centrum miasta, przedmieścia czy obszar wiejski. Od tego zależy prawdopodobieństwo wystąpienia pożaru, kradzieży lub zalania.
Rok budowy i materiały. Dom drewniany wiąże się z większym ryzykiem niż murowany. Starsze instalacje elektryczne lub rurociągi zwiększają prawdopodobieństwo wystąpienia zdarzeń.
Wybrany zakres ochrony. Podstawowa polisa obejmuje pożar, szkody spowodowane przez wodę oraz burzę. Dodatkowo można ubezpieczyć mienie domowe, odpowiedzialność cywilną wobec sąsiadów, szyby oraz sprzęt AGD od awarii.
Franczyza (odliczenie). Jest to kwota, którą w razie szkody pokrywacie Państwo we własnym zakresie. Wyższa franczyza oznacza tańszą polisę, ale też większy wydatek z własnej kieszeni przy każdym zdarzeniu.
| Czynnik | Obniża cenę | Zwiększa cenę |
|---|
| Suma ubezpieczenia | Niższa (ale ryzykowna) | Wyższa |
| Franszyza | Wyższa | Niższa |
| Rodzaj mieszkania | Mieszkanie w budynku murowanym | Dom drewniany |
| Zakres ochrony | Tylko konstrukcja | + mienie, odpowiedzialność cywilna |
| Rok budowy | Nowszy | Starszy |
Najczęstszy błąd, który kosztuje najwięcej
Oto sedno sprawy. Ludzie szukają najtańszej polisy i, chcąc obniżyć cenę, podają zbyt niską sumę ubezpieczenia. Na pierwszy rzut oka wydaje się to logiczne – mniejsza suma, mniejsza składka. Jednak w tym momencie wkracza zasada proporcjonalnego obniżenia, o której rzadko się mówi.
Mówiąc prościej, jeśli rzeczywista wartość odtworzeniowa Twojego mieszkania wynosi 80 000 euro, a ubezpieczyłeś je tylko na kwotę 40 000 euro, ubezpieczyciel uznaje, że ubezpieczyłeś połowę majątku. W razie szkody ubezpieczyciel proporcjonalnie zmniejsza wysokość odszkodowania – nawet jeśli sama szkoda jest mniejsza niż suma ubezpieczenia.
Ważne: zasada proporcjonalnego zmniejszenia odszkodowania. Jeśli suma ubezpieczenia wynosi zaledwie 50% rzeczywistej wartości nieruchomości, ubezpieczyciel może wypłacić w razie szkody jedynie około połowy faktycznej kwoty szkody. Pozostałą część pokryją Państwo sami. Niedoubezpieczenie (ang. underinsurance) – najczęstsza przyczyna, dla której odszkodowania są niższe niż oczekiwano.
Właśnie dlatego suma ubezpieczenia nie jest obszarem, na którym warto oszczędzać. Musi ona odzwierciedlać rzeczywistą kwotę, za którą można by odbudować Państwa mieszkanie – nie cenę rynkową, nie wartość katastralną, a właśnie koszty odbudowy (budowy).
Tania polisa z zbyt niską sumą ubezpieczenia to złudzenie bezpieczeństwa, które ujawnia się dopiero wtedy, gdy jest już za późno.
Jak obliczyć właściwą sumę ubezpieczenia
W praktyce jest to zadanie składające się z kilku kroków.
- Wartość odtworzeniowa konstrukcji. Można ją w przybliżeniu obliczyć na podstawie powierzchni. Koszt odbudowy zależy od standardu wykończenia, regionu i materiałów budowlanych – w celu dokładniejszej wyceny warto skonsultować się ze specjalistą budowlanym lub skorzystać z narzędzia wyceny oferowanego przez ubezpieczyciela.
- Mienie domowe. Należy osobno oszacować wartość mebli, sprzętu AGD, odzieży i sprzętu elektronicznego. W przeciętnym mieszkaniu gromadzi się sporo mienia – często więcej, niż ludzie sami sądzą.
- Odpowiedzialność cywilna. Rozważ wykupienie tej ochrony. Jeśli zalejesz mieszkanie sąsiada, to właśnie ta część ubezpieczenia pokryje koszty jego remontu. Bez niej musiałbyś pokryć je samodzielnie.
Przykładowa zasada obliczeń (ilustracyjna)

Odbudowa konstrukcji:  powierzchnia × koszt odbudowy za m²
Mienie domowe: meble + sprzęt AGD + inne przedmioty
Odpowiedzialność cywilna: zgodnie z warunkami wybranej polisy
------------------------------------------------------
Łączna suma ubezpieczenia: suma wszystkich części

Dokładną wysokość rocznej składki ustala konkretny ubezpieczyciel w oparciu o Państwa sytuację.
Jak zaoszczędzić, nie tracąc ochrony
Cenę można obniżyć w rozsądny sposób, nie pozostawiając luk w ochronie.
- Wybierzcie wyższą franszyzę. Po podwyższeniu franszyzy roczna składka często zauważalnie się obniża. Logika jest prosta – drobne szkody pokrywacie sami, a ubezpieczenie zachowujecie na poważniejsze zdarzenia.
- Ubezpiecz to, co naprawdę ma znaczenie. Nie każdy potrzebuje ochrony przed stłuczeniem szyb lub awarią drogiego sprzętu. Jednak z pewnością nie warto rezygnować z ubezpieczenia konstrukcji budynku, szkód spowodowanych przez wodę oraz odpowiedzialności cywilnej.
- Porównajcie oferty kilku ubezpieczycieli. To samo mieszkanie w różnych firmach może kosztować znacznie różnie – ze względu na różne modele oceny ryzyka. Porównanie naprawdę się opłaca.
Najczęstsze błędy, których warto unikać
Kilka pułapek, w które ludzie wpadają co roku.
- Ubezpieczają tylko konstrukcję budynku, a zapominają o mieniu. W razie pożaru odbudowuje się ściany, ale nie ma odszkodowania za spalone meble i sprzęt AGD.
- Podają wartość katastralną zamiast wartości odtworzeniowej. Są to dwie zupełnie różne kwoty – właśnie z tego powodu dochodzi do niedoubezpieczenia.
- Nie aktualizują polisy po remoncie. Zainwestowaliście w nową kuchnię i łazienkę, a suma ubezpieczenia pozostała na starym poziomie. W razie szkody odszkodowanie nie będzie odzwierciedlało nowej wartości.
- Nie zapoznają się z wyłączeniami. Niektóre polisy nie pokrywają szkód spowodowanych starymi instalacjami lub niewłaściwą konserwacją. Warunki warto przeczytać przed podpisaniem, a nie po zdarzeniu.
„Myślałem, że ubezpieczyłem się odpowiednio – płaciłem niewiele rocznie. Kiedy zalałem sąsiada, okazało się, że suma ubezpieczenia była o połowę niższa niż powinna, i zmniejszono mi odszkodowanie. Teraz zawsze sprawdzam wartość odtworzeniową” – Tomas, Kowno
FAQ
Ile kosztuje ubezpieczenie zwykłego dwupokojowego mieszkania? Cena zależy od sumy ubezpieczenia, franszyzy i dodatkowych opcji ochrony. Najlepiej uzyskać dokładną ofertę bezpośrednio od ubezpieczyciela lub na platformie porównawczej – po wprowadzeniu danych dotyczących swojego mieszkania.
Czym różni się cena ubezpieczenia mieszkania od ceny ubezpieczenia domu? Cena ubezpieczenia domu jest zazwyczaj wyższa. Dom składa się z większej liczby elementów konstrukcyjnych (dach, fundamenty, czasem budynki gospodarcze) i ma wyższą łączną wartość odtworzeniową, dlatego ryzyko jest większe.
Co ma największy wpływ na cenę ubezpieczenia nieruchomości? Przede wszystkim – suma ubezpieczenia, rodzaj nieruchomości i jej lokalizacja. Wpływ mają również wysokość franszyzy oraz zakres wybranych zabezpieczeń. Suma ubezpieczenia jest najważniejsza, ponieważ od niej zależy zarówno cena, jak i faktycznie otrzymane odszkodowanie.
Czy można ubezpieczyć się taniej, wskazując niższą sumę ubezpieczenia? Technicznie tak, ale jest to ryzykowne. Zastosowanie ma zasada proporcjonalnego obniżenia – w razie szkody odszkodowanie zostanie proporcjonalnie zmniejszone. Oszczędność kilkunastu euro rocznie może kosztować tysiące, gdy coś się wydarzy.
Jak działa kalkulator ubezpieczenia mieszkania? Oblicza on przybliżoną cenę na podstawie wprowadzonych przez Ciebie danych: powierzchni mieszkania, typu, sumy ubezpieczenia oraz franszyzy. Wynik jest tak dokładny, jak dokładne są wprowadzone przez Ciebie dane, dlatego ważne jest, aby prawidłowo oszacować wartość odtworzeniową.
Krótko mówiąc, najważniejsze jest to, że
Ubezpieczenie mieszkania w Litwie nie kosztuje dużo – często mniej niż kilkanaście euro miesięcznie. Jednak cena nie powinna być jedynym kryterium. Najważniejsze jest, aby suma ubezpieczenia odpowiadała rzeczywistej wartości odtworzeniowej mieszkania, w przeciwnym razie w razie szkody odszkodowanie zostanie proporcjonalnie zmniejszone.
Przed podpisaniem polisy sprawdź trzy rzeczy: czy suma ubezpieczenia jest realistyczna, czy ubezpieczenie obejmuje zarówno mienie, jak i odpowiedzialność cywilną oraz jaka jest franszyza. To właśnie te trzy punkty decydują o tym, czy ubezpieczenie rzeczywiście zadziała, gdy będzie potrzebne.
Porównaj ceny ubezpieczeń w kilka minut
Draudykle.lt pomoże Ci porównać oferty najpopularniejszych ubezpieczycieli w Litwie i wykupić ubezpieczenie online.
Porównaj ceny →Niniejszy artykuł ma charakter informacyjny i nie stanowi indywidualnej porady ubezpieczeniowej ani finansowej. Konkretne warunki i ceny różnią się w zależności od ubezpieczyciela oraz Państwa sytuacji.