Ile będzie kosztowało ubezpieczenie kasko w 2026 roku?
Przewodnik po ubezpieczeniu KASKO samochodu i maszyn przez Internet: „Ile kosztuje ubezpieczenie KASKO”? Czy cena zależy od marki samochodu? Od kosztów naprawy? Od wieku?
Ubezpieczenie samochodu
Przewodnik po ubezpieczeniu KASKO samochodu i maszyn przez Internet: „Ile kosztuje ubezpieczenie KASKO”? Czy cena zależy od marki samochodu? Od kosztów naprawy? Od wieku?
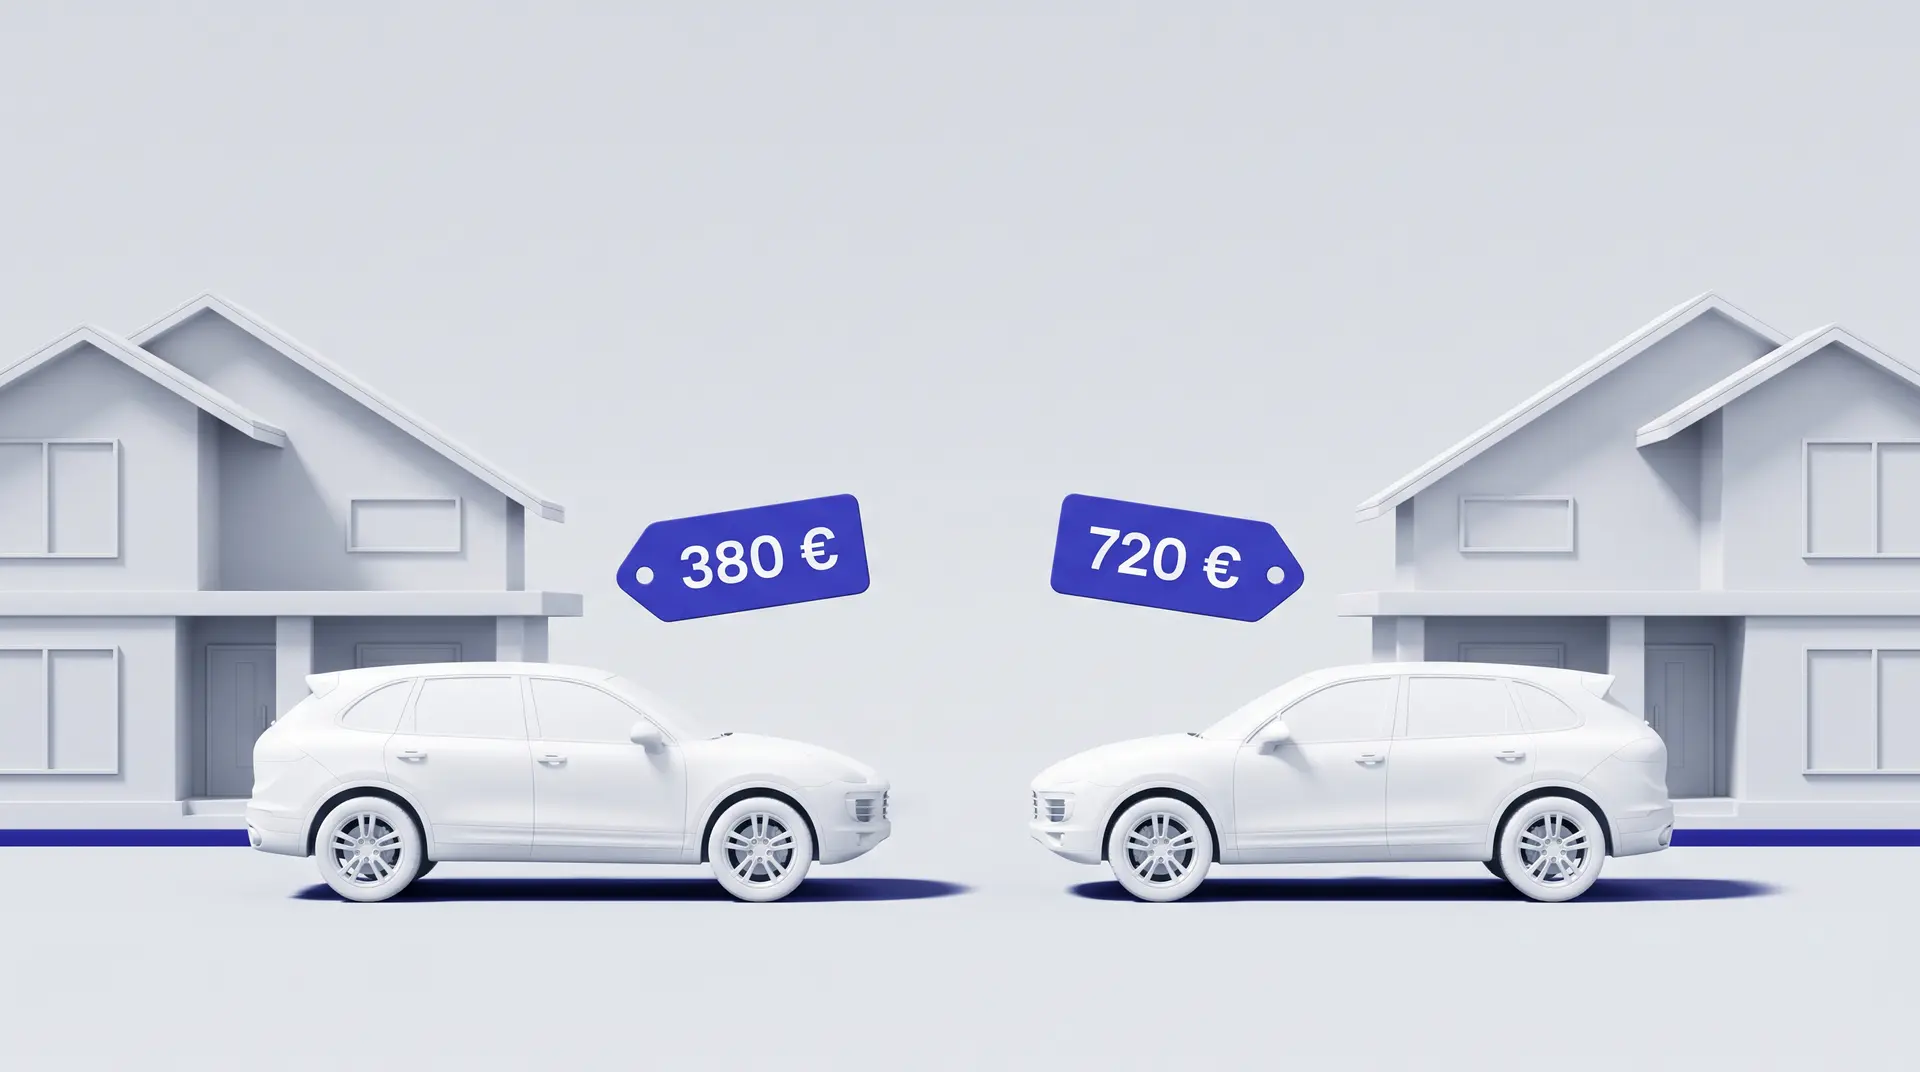
Dwóch sąsiadów kupuje niemal identyczne samochody – tej samej marki, z tym samym silnikiem, różniące się zaledwie rokiem produkcji. Jeden z nich płaci za ubezpieczenie kasko 380 euro rocznie, a drugi – 720 euro. Samochody są identyczne, a składka różni się niemal dwukrotnie.
Jak to się dzieje? Dzieje się tak, ponieważ cena ubezpieczenia kasko nie zależy od tego, jakim samochodem jeździsz, ale od tego, jakie jest prawdopodobieństwo, że ubezpieczyciel będzie musiał wypłacić Ci odszkodowanie. Wiek kierowcy, historia szkód, franszyza, a nawet miejsce zamieszkania mają większe znaczenie niż logo na masce.
W niniejszym przewodniku wyjaśniono, z czego faktycznie składa się cena ubezpieczenia kasko w 2026 roku, przedstawia konkretne przykłady obliczeń oraz ostrzega przed wyjątkami, z powodu których ludzie pozostają bez odszkodowania, nawet mając ważną polisę.
Wiele artykułów podaje jedną liczbę – powiedzmy: „średnia cena ubezpieczenia kasko wynosi około 500 euro rocznie”. Brzmi to wygodnie. W praktyce – jest to prawie bezużyteczne.
Problem polega na tym, że rzeczywiste ceny znacznie się wahają. Ten sam samochód może kosztować jednego kierowcę znacznie mniej, a innego – znacznie więcej. Średnia między nimi może nie odzwierciedlać żadnego rzeczywistego przypadku.
Ubezpieczyciel nie ocenia Państwa samochodu jako „przeciętnego”. Oblicza on prawdopodobieństwo wystąpienia szkody w ciągu roku oraz jej potencjalny koszt. Właśnie dlatego drogi, ale rzadko wymagający napraw samochód jest czasami ubezpieczany taniej niż popularny model, którego części są drogie, a ryzyko kradzieży wysokie.
Wysokość składki zależy od kilku czynników, które najczęściej oddziałują na siebie łącznie. Oto najważniejsze z nich.
Koszty naprawy samochodu. Nie chodzi o markę, ale o cenę części i roboczogodzin. Niemiecki model klasy premium z drogim zderzakiem jest ubezpieczany drożej niż prostszy model, mimo że wartość rynkowa jest podobna.
Wiek i staż kierowcy. W przypadku młodych kierowców stosuje się wyższe współczynniki ryzyka. Składki za ubezpieczenie kasko dla młodych kierowców poniżej 25 roku życia są zazwyczaj znacznie wyższe niż dla starszych, doświadczonych kierowców.
Historia szkód. Jeśli w ostatnich latach miały miejsce szkody, kolejna polisa będzie droższa. Brak szkód często uprawnia do zniżki.
Franczyza (udział własny). Kwota, którą w razie szkody pokrywacie samodzielnie. Im jest ona wyższa, tym niższa jest roczna składka.
Zakres ochrony ubezpieczeniowej. Czy jest to ubezpieczenie częściowe, czy pełne – więcej o różnicach poniżej.
Miejsce zamieszkania i przechowywanie pojazdu. Duże miasta, w których odnotowuje się większą liczbę kradzieży i wypadków drogowych, zazwyczaj wiążą się z wyższą składką.
Franczyza to kwota, której ubezpieczyciel nie pokrywa. Jeśli Twoja franczyza wynosi 150 euro, a szkoda 600 euro, otrzymasz odszkodowanie w wysokości 450 euro.
To właśnie ona pozwala w największym stopniu wpływać na cenę ubezpieczenia autocasco. Wybierając wyższą franszyzę, obniżasz roczną składkę, ponieważ sam bierzesz na siebie większą część drobnych ryzyk.
Logika jest prosta. Jeśli rzadko zdarza Ci się brać udział w drobnych wypadkach i dysponujesz rezerwą na drobne naprawy, wyższa franszyza pozwala zaoszczędzić pieniądze co roku. A jeśli obawiasz się nawet najmniejszych wydatków i chcesz, aby ubezpieczyciel pokrył jak najwięcej – wybierz mniejszą franszyzę, ale zapłacisz więcej.
Błąd, który popełnia wielu – wybierają najniższą możliwą franszyzę „dla bezpieczeństwa”, choć w ciągu kilku lat nadpłata przewyższa wszelkie rzeczywiste szkody, jakie kiedykolwiek ponieśli.
Te dwie opcje różnią się zakresem ochrony i właśnie w tym miejscu najczęściej pojawiają się nieporozumienia.
Ubezpieczenie częściowe zazwyczaj pokrywa szkody, które nie wynikają z winy kierowcy: kradzież, pożar, klęski żywiołowe, grad, szkody spowodowane przez zwierzęta, spadające przedmioty, stłuczenie szyb. Nie obejmuje jednak szkód, które sami spowodujecie w wyniku zderzenia podczas wypadku drogowego.
Pełne ubezpieczenie kasko obejmuje wszystko, co obejmuje ubezpieczenie częściowe, a dodatkowo szkody spowodowane z winy samego kierowcy – zderzenia, uderzenia, przewrócenie się pojazdu.
Częściowe ubezpieczenie kasko jest znacznie tańsze niż pełne, ale zakres ochrony jest węższy.
Dla kogo przeznaczone jest częściowe ubezpieczenie kasko? Często dla starszych samochodów, w przypadku których składka za pełne ubezpieczenie kasko już się nie opłaca, ale chce się zabezpieczyć przed kradzieżą lub klęską żywiołową. W przypadku nowszych i droższych samochodów częściej wybiera się pełne ubezpieczenie.
Aby lepiej zrozumieć, jak różnią się ceny ubezpieczenia kasko, przedstawiamy trzy przykładowe profile. Liczby mają charakter poglądowy, a rzeczywiste ceny zależą od konkretnego ubezpieczyciela i sytuacji.
Czy dostrzegasz pewną prawidłowość? Ten sam samochód (drugi i trzeci profil) kosztuje inaczej wyłącznie ze względu na wiek kierowcy i historię szkód. Młody kierowca z tym samym samochodem płaci znacznie więcej.
Dlatego kalkulator cen ubezpieczenia autocasco jest jedynym sposobem, aby poznać rzeczywistą cenę. Ogólna średnia po prostu nie odzwierciedla Państwa sytuacji.
Istnieje kilka legalnych sposobów, które pomogą obniżyć składkę.
Zamiast dzwonić do kilku firm, porównanie można przeprowadzić online w ciągu kilku minut. Draudykle.lt gromadzi w jednym miejscu oferty najpopularniejszych ubezpieczycieli działających na Litwie – można porównać ceny, franszyzy i zakresy ochrony obok siebie, a po dokonaniu wyboru można od razu wykupić ubezpieczenie online, bez konieczności dzwonienia i odwiedzania biur.
Obowiązujące ubezpieczenie autocasco nie gwarantuje jeszcze wypłaty odszkodowania. Istnieją typowe sytuacje, w których ubezpieczyciel odmawia wypłaty – a ludzie często dowiadują się o nich dopiero po wystąpieniu szkody.
Ile średnio kosztuje ubezpieczenie kasko w 2026 roku? Nie ma jednej konkretnej kwoty. Cena ubezpieczenia kasko zazwyczaj waha się od około 3 do 8 procent wartości rynkowej samochodu rocznie, a ostateczną kwotę determinują wiek kierowcy, historia szkód, franszyza oraz zakres ochrony. Rzeczywistą cenę wskaże jedynie kalkulator ceny ubezpieczenia kasko na podstawie podanych przez Ciebie danych.
Dlaczego dwa identyczne samochody są ubezpieczane po różnych cenach? Ponieważ ubezpieczyciel ocenia nie sam samochód, ale ryzyko. Różnią się wiek kierowców, staż, historia szkód, miejsce zamieszkania oraz wybrana franszyza. Właśnie dlatego ubezpieczenie samochodu tej samej marki może kosztować dwie różne osoby zupełnie inaczej.
Czy młodemu kierowcy opłaca się wykupić pełne ubezpieczenie kasko? To zależy od wartości samochodu i budżetu. Ubezpieczenie kasko dla młodych kierowców jest droższe ze względu na wyższe współczynniki ryzyka. Jeśli samochód jest drogi i nowy, pełne ubezpieczenie kasko może być opłacalne, nawet jeśli jest droższe. W przypadku starszego samochodu ubezpieczenie częściowe jest często bardziej racjonalnym rozwiązaniem.
Czy wyższa franszyza zawsze się opłaca? Nie zawsze. Wyższa franszyza obniża roczną składkę, ale w razie szkody więcej zapłacisz z własnej kieszeni. Opłaca się to tym, którzy rzadko doświadczają drobnych szkód i dysponują rezerwą finansową. Jeśli prawdopodobieństwo wystąpienia szkody jest duże, mniejsza franszyza może być bezpieczniejszym rozwiązaniem.
Czym różni się ubezpieczenie częściowe od pełnego? Ubezpieczenie częściowe pokrywa szkody powstałe nie z winy kierowcy – kradzież, pożar, klęski żywiołowe, szkody spowodowane przez zwierzęta. Pełne ubezpieczenie kasko dodatkowo obejmuje szkody spowodowane z winy samego kierowcy, na przykład zderzenia w wypadku drogowym. Pełne ubezpieczenie jest droższe, ale zapewnia szerszą ochronę.
Na pytanie „ile kosztuje ubezpieczenie kasko” nie ma jednej odpowiedzi, ponieważ cena zależy od profilu ryzyka kierowcy, a nie od marki samochodu. Wiek kierowcy, historia szkód, franszyza i zakres ochrony mają większe znaczenie niż to, jaka plakietka zdobi maskę.
Przed podpisaniem umowy porównaj oferty kilku ubezpieczycieli i dokładnie zapoznaj się z wyłączeniami. Najtańsza polisa nie zawsze jest najlepsza, jeśli zawiera wiele zdarzeń nieobjętych ubezpieczeniem.
Porównaj ceny ubezpieczeń w kilka minut
Draudykle.lt pomoże Ci porównać oferty najpopularniejszych ubezpieczycieli w Litwie i wykupić ubezpieczenie online.
Porównaj ceny →
Opublikowano:
Zaktualizowano:
Porównaj ceny ubezpieczeń w kilka minut
Draudykle.lt pomoże porównać oferty najpopularniejszych litewskich ubezpieczycieli i ubezpieczyć się online.
Porównaj ceny →