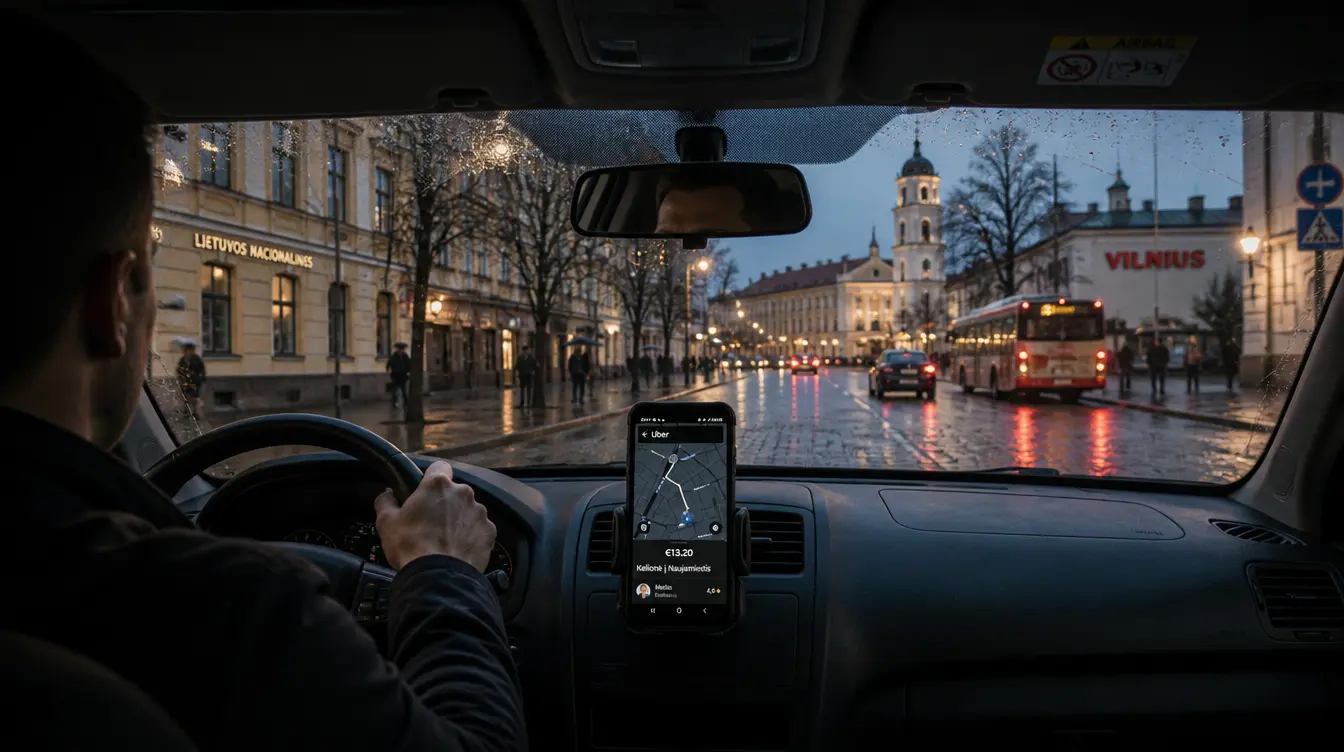
Страхование водителей сервисов заказа такси: что нужно знать водителям Bolt и Uber
Представьте себе пятничный вечер. Водитель везет пассажира по городу, когда на перекрестке неосторожный водитель задевает их сбоку, нанеся ущерб на сумму 8 000 евро. Казалось бы, все просто: есть обязательная страховка, значит, все покрыто. Но через несколько недель приходит письмо от страховой компании с требованием возместить несколько тысяч евро. Почему? Потому что автомобиль использовался для перевозки пассажиров за плату, а это нигде не было указано в страховом полисе.
Многие водители Bolt и Uber в Литве работают именно таким образом. У них есть стандартный полис, оформленный на «личное использование». Пока ничего не происходит, всё в порядке. Проблема возникает, когда происходит ДТП — а к тому моменту уже слишком поздно.
В этой статье объясняется, в чём заключаются риски, во сколько именно может обойтись это упущение и как оформить страховку, чтобы покрытие действительно работало.
ВкратцеЕсли вы работаете водителем в Bolt или Uber, но в вашем полисе TPVCA или KASKO указано «личное» использование, страховщик может попытаться взыскать часть выплаты через регресс в случае подачи претензии. Решение простое: укажите в страховом договоре «коммерческое использование» (перевозка пассажиров за вознаграждение) и убедитесь, что ваше комплексное страхование (КАСКО) распространяется на водителей сервисов заказа такси. Это стоит дороже, но защищает вас от исков на суммы в тысячи.
Почему стандартный полис — ловушка для водителей сервисов заказа такси
При оформлении обязательного страхования вы указываете, как будете использовать автомобиль. В анкете есть вопрос о целях использования транспортного средства. Большинство людей отмечают «личное использование», поскольку это дешевле и более распространено.
Однако работа в сервисе такси предполагает перевозку пассажиров за вознаграждение. С точки зрения страхования это совершенно иная категория риска. Автомобиль проезжает больше километров, проводит больше времени в городе и в пробках, а также паркуется в зонах для такси. Риск попасть в дорожно-транспортное происшествие объективно выше.
Когда страховщик рассчитывает ваш страховой взнос, он опирается на предоставленную вами информацию. Если вы указываете более низкий риск, вы платите меньше. Звучит заманчиво. Но именно в этом и заключается ловушка.
Внимание: сокрытие истинного назначения использования автомобиля не означает, что страховка будет полностью недействительной. Потерпевший получит компенсацию. Но страховщик может впоследствии потребовать возмещения убытков от вас — это называется регрессом.
И в этом-то и заключается суть дела. Обязательное страхование защищает в первую очередь потерпевшего, а не вас. Поэтому страховщик в любом случае возместит ущерб третьей стороне. После этого он проверит, была ли предоставлена точная информация при заключении договора.
Что такое право регресса и во сколько оно может обойтись?
Регресс — это право страховщика взыскать часть или всю выплаченную сумму с виновного лица в случае нарушения условий договора. Одним из таких нарушений является неверное указание риска.
Если выяснится, что автомобиль фактически использовался для перевозки пассажиров за вознаграждение, а это не было указано в договоре, страховщик может посчитать, что была предоставлена неверная информация и что уплаченная страховая премия была слишком низкой. В таком случае у страховщика появляются основания потребовать возврата части выплаченной суммы.
Конкретная сумма зависит от страховщика, ситуации и условий договора. На практике сумма регрессного требования может составлять значительную часть выплаты — точная доля определяется в каждом конкретном случае в соответствии с условиями договора и оценкой обстоятельств.
8 000 евро — типичный размер ущерба при тяжком ДТП (наглядный пример)
значительная часть — потенциальная сумма регрессного требования в случае сокрытия коммерческого использования (зависит от условий полиса)
Дополнительная годовая премия — сумма, которую пришлось бы уплатить, если бы предполагаемое использование было указано правильно (зависит от транспортного средства и водителя)
Давайте посчитаем. Если ущерб составляет несколько тысяч евро, а регрессный иск покрывает значительную часть этой суммы, вам может придется заплатить из собственного кармана четырехзначную сумму. Сравните это с дополнительной премией, которую вам пришлось бы заплатить, если бы вы правильно указали целевое использование транспортного средства. Ежегодная разница обычно составляет десятки или сотни евро, в зависимости от автомобиля и опыта водителя.
Экономить сто евро в год и рисковать регрессным требованием на четырехзначную сумму — это невыгодная сделка.
Распространяется ли действие комплексного страхования (КАСКО) на водителей сервисов заказа такси?
Здесь ответ ещё более однозначен, чем в случае с обязательным страхованием. Комплексное страхование — это добровольное покрытие, которое защищает ваш собственный автомобиль. При этом исключения из покрытия, как правило, более строгие.
Значительная часть стандартных полисов комплексного страхования распространяется только на личное использование. В них может прямо указываться, что страховое покрытие теряет силу, если автомобиль используется для перевозки пассажиров за вознаграждение или для коммерческих таксомоторных перевозок.
Вот что это означает. Если ваш собственный автомобиль поврежден во время перевозки пассажира, а ваша комплексная страховка не покрывает коммерческое использование, вы можете не получить никакой компенсации за ущерб, нанесенный вашему автомобилю. В данном случае даже франшиза не будет иметь значения — страховое покрытие просто не будет действовать.
Важно: прежде чем полагаться на свою комплексную автостраховку, внимательно ознакомьтесь с разделом об исключениях. Ищите такие формулировки, как «перевозка пассажиров за вознаграждение», «такси» или «коммерческое использование». Если такое исключение присутствует, стандартный полис не обеспечит вам страховую защиту.
Хорошая новость заключается в том, что некоторые страховщики предлагают варианты комплексного страхования для коммерческого использования или отдельные продукты для водителей сервисов заказа такси и таксистов. Они стоят дороже, но действительно работают.
Как получить подходящее страховое покрытие: пошаговое руководство
Правильный подход несложен. Вам просто нужно честно заполнить анкету и тщательно проверить условия договора.
1. Укажите фактическое назначение использования. При оформлении комплексного автострахования уточните, что автомобиль используется для перевозки пассажиров за вознаграждение. Да, страховой взнос будет выше. Но риск регрессных исков исчезнет.
2. Ознакомьтесь с исключениями из комплексного страхования. Если вы хотите защитить свой автомобиль, ищите полис, в котором прямо указано покрытие коммерческого использования. Недостаточно просто отсутствия исключения — лучше, чтобы покрытие было подтверждено в письменной форме.
3. Сравните предложения нескольких страховщиков. Цены и условия для водителей сервисов заказа такси значительно различаются. Один страховщик может взимать умеренную страховую премию за коммерческое использование, в то время как другой может взимать значительно больше или вообще отказать в страховании.
4. Оцените страховое покрытие, предоставляемое платформой. Некоторые платформы по заказу поездок предлагают определенный уровень страхового покрытия на время поездки. Однако такое покрытие зачастую ограничено, сопровождается собственными исключениями и не заменяет ваш личный полис. Не полагайтесь только на него.
| Критерии | Стандартный (личный) полис | Полис коммерческого страхования |
|---|
| Годовая премия | Низкая | Выше |
| Риск регрессных исков при перевозке пассажиров | Высокий | Отсутствует |
| Комплексное страховое покрытие для сервисов совместных поездок | Часто не действует | Действует (если предусмотрено) |
| Спокойствие в случае повреждения | Ограничен | Полное |
Удобнее всего сравнивать предложения в одном месте. Например, на сайте Draudykle.lt вы можете быстро ознакомиться с ценами нескольких литовских страховщиков, а консультант DI доступно объяснит, какие полисы покрывают перевозку пассажиров за отдельную плату — после чего вы сможете сразу же оформить страховку онлайн.
Пример расчета
Давайте рассмотрим наглядный пример и сравним два варианта.
Сценарий: Дорожно-транспортное происшествие при перевозке пассажира, повлекшее ущерб третьим лицам на сумму 8 000 евро
(иллюстративный пример — конкретная сумма ущерба и размер регрессных требований
определяются в каждом конкретном случае)

A) В полисе указано «личное использование»
   - Страховщик выплачивает пострадавшей стороне: 8 000 евро
   - Регрессные требования к вам (значительная часть): могут составить несколько тысяч евро
   - Ваши фактические расходы: значительные

Б) В полисе указано «перевозка пассажиров за вознаграждение»
   - Страховщик выплачивает пострадавшему: 8 000 евро
   - Регрессные требования к вам: 0 евро
   - Ваши фактические расходы: 0 евро

Дополнительная годовая премия за надлежащее страховое покрытие: зависит от
автомобиля, стажа водителя и страховщика — точную сумму вы узнаете
после сравнения предложений
Логика понятна. Дополнительная премия за правильное страховое покрытие кажется высокой, пока вы не сравните её с потенциальной суммой регрессного иска. А по статистике инциденты, связанные с перевозкой пассажиров, происходят чаще, чем при езде только изредка по выходным.
Доля водителей, работающих с неправильным обозначением (по оценкам), составляет 60 %
Наиболее распространенные ошибки
Несколько ситуаций, которые повторяются снова и снова.
«Я вожу только изредка, так что это не имеет значения». С точки зрения страхования важно не то, как часто вы это делаете, а то, занимаетесь ли вы этим вообще. Если вы перевозите пассажиров за вознаграждение, цель уже является коммерческой — даже если вы делаете это только по вечерам.
«Меня страхует платформа». Страховое покрытие платформы часто действует только в определенные моменты поездки и имеет свои ограничения. Оно не снимает с вас обязанности правильно указать цель использования в вашем полисе.
«Страховщик всё равно не узнает». После серьёзного происшествия проводится расследование целого ряда обстоятельств — от показаний пассажиров до данных платформы. Цель использования часто выясняется.
«У меня есть полное автострахование, так что я застрахован». Не всегда. Если ваш полис полного автострахования содержит исключение в отношении коммерческой деятельности, ущерб, нанесенный вашему автомобилю, может не покрываться.
Совет: у вас есть сомнения, покрывает ли ваш текущий полис поездки в рамках сервисов каршеринга? Не ждите, пока возникнет страховой случай. Ознакомьтесь с условиями вашего полиса прямо сейчас или уточните у страховщика — один телефонный звонок обойдётся дешевле, чем регрессный иск на тысячу долларов.
Часто задаваемые вопросы
Отличается ли страховка водителя Bolt от обычной страховки? По сути, это те же страхование гражданской ответственности и полное страхование, только с надлежащим указанием коммерческого использования. Разница заключается не в типе полиса, а в указанном характере использования и размере страховой премии.
Покрывает ли комплексное страхование (КАСКО) водителей сервисов заказа такси? Это зависит от конкретного полиса. Довольно многие стандартные договоры комплексного страхования исключают коммерческую деятельность. Вам нужно выбрать план, который явно покрывает перевозку пассажиров за вознаграждение.
Насколько дороже обойдётся страховка для Uber с правильным покрытием? Дополнительная страховая премия зависит от автомобиля, стажа водителя и страховщика. Точную сумму вы узнаете после сравнения предложений.
Что делать, если я уже работаю с неподходящим полисом? Обратитесь к своему страховщику и измените заявленную цель использования или оформите новый полис. Чем раньше вы это сделаете, тем ниже риск предъявления претензий в будущем.
Являются ли страхование такси и страхование сервисов заказа такси одним и тем же? Логика страхования схожа — в обоих случаях речь идет о перевозке пассажиров за вознаграждение, поэтому требуется коммерческая цель. Конкретные условия могут варьироваться в зависимости от вида деятельности, поэтому стоит обсудить предполагаемое использование с вашим страховщиком.
Краткое заключение
Страхование услуг по заказу такси — это не та сфера, в которой стоит экономить, умалчивая о важных деталях. Стандартный полис с «личным» назначением может показаться дешевле, но в случае страхового случая суброгация может поглотить значительную часть выплаты — иногда несколько тысяч евро. Правильный подход прост: заявите, что вы перевозите пассажиров за вознаграждение, проверьте, покрывает ли ваша комплексная автостраховка (КАСКО) перевозку пассажиров, и сравните предложения нескольких страховщиков, прежде чем подписать полис.
Страховка для перевозки пассажиров должна быть рядом, когда она нужна больше всего, — а не оставлять вас с неоплаченным счетом.
Сравните цены на страховку всего за несколько минут
Draudykle.lt поможет вам сравнить предложения самых популярных литовских страховщиков и оформить страховку онлайн.
Сравнить цены →