Сколько стоит страхование квартиры и какие факторы влияют на цену?
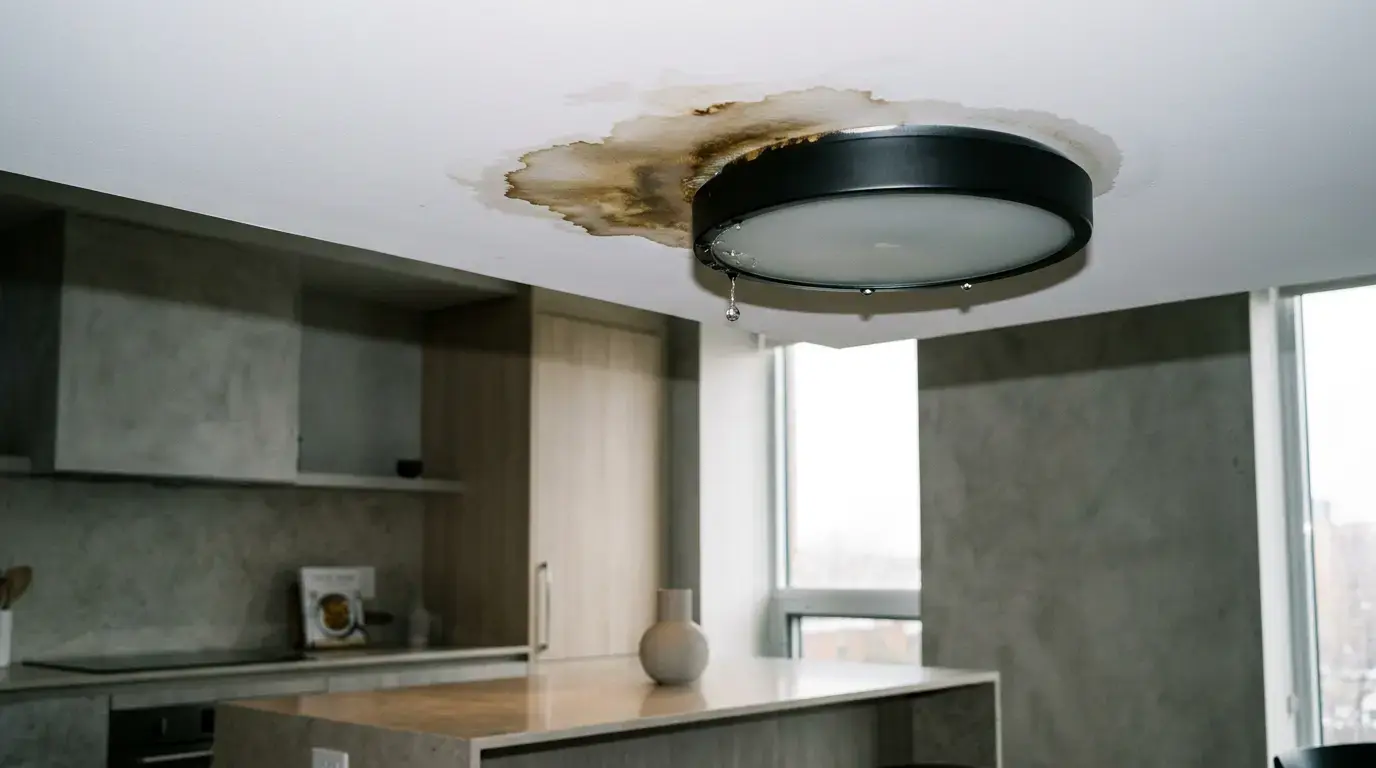
Представьте себе следующую ситуацию: в ванной лопнул шланг, вода текла всю ночь, и к утру потолок у вашего соседа снизу уже покрылся коричневыми пятнами, а с потолочных светильников капала вода. Смета на ремонт составляет несколько тысяч евро. У вас есть страховка жилья, так что, казалось бы, всё в порядке. Но вы получаете не полную сумму возмещения, а лишь её часть. Почему? Потому что пять лет назад вы установили слишком низкую страховую сумму.
Такая ситуация в Литве повторяется чаще, чем нам хотелось бы. Люди узнают, «сколько стоит страхование квартиры», платят несколько десятков евро в год и думают, что все в порядке. Но настоящая проблема возникает только тогда, когда действительно происходит страховой случай.
В этой статье мы расскажем, что на самом деле определяет цену, какие суммы страхового покрытия являются типичными в Литве и как избежать той единственной ошибки, которая в итоге обходится дороже всего.
ВкратцеСтрахование жилья в Литве обычно стоит от нескольких десятков до нескольких сотен евро в год, в зависимости от размера жилья, его местоположения, страховой суммы и выбранного вида покрытия. Важный факт: если страховая сумма установлена слишком низко, страховщик может пропорционально уменьшить выплату. Перед подписанием полиса убедитесь, что страховая сумма соответствует фактической восстановительной стоимости.
Сколько на самом деле стоит страхование квартиры в Литве?
Краткий ответ: от нескольких десятков до пары сотен евро в год.
Страхование стандартной городской квартиры обычно обходится в несколько десятков евро в год. Более просторная квартира или дом обходятся дороже, поскольку имеют больше отдельных конструктивных элементов — крышу, фундамент, а иногда и хозяйственные постройки — и их общая стоимость выше.
Почему такой широкий диапазон? Потому что две квартиры одинаковой площади могут стоить совершенно по-разному. Все зависит от того, что именно вы страхуете и на какую сумму.
** Зависит от суммы страхового покрытия, площади и объема страхового покрытия
**Стоимость страхования квартиры
** обычно выше, чем стоимость страхования дома, из-за более высокой стоимости восстановления и большего количества конструктивных элементов
**Стоимость страхования дома
** зависит от условий выбранного полиса
**Типичная франшиза
Страховщики не раскрывают точные тарифы, а сайты сравнения часто предоставляют лишь калькулятор без каких-либо пояснений. Поэтому, прежде чем нажать кнопку, стоит понять, какие факторы определяют эти цифры.
Что определяет стоимость страхования жилья
Цена не является случайной. Она складывается из нескольких конкретных компонентов.
Страховая сумма. Это максимальная сумма, которую выплатит страховщик. Чем она выше, тем дороже полис — но тем надежнее страховая защита. Именно в этом заключается самая распространенная ошибка — подробнее об этом ниже.
Тип и размер жилья. Квартира в многоквартирном доме, отдельно стоящий дом или дача — риски различаются. Большая площадь и большее количество конструктивных элементов означают более высокую восстановительную стоимость.
Местоположение. Центр города, пригород или сельская местность. От этого зависит вероятность пожара, кражи или затопления.
Год постройки и материалы. Деревянный дом сопряжён с большим риском, чем кирпичный. Устаревшая электропроводка или сантехника повышают вероятность происшествий.
Выбранный объем страхового покрытия. Базовый полис покрывает ущерб от пожара, затопления и стихийных бедствий. По желанию вы также можете застраховать домашнее имущество, гражданскую ответственность перед соседями, стекло и бытовую технику от поломок.
Франшиза. Это сумма, которую вы оплачиваете из собственных средств в случае подачи заявления о выплате страхового возмещения. Более высокая франшиза означает более дешёвый полис, но также и больше расходов из собственного кармана при каждом происшествии.
| Фактор | Снижает цену | Повышает стоимость |
|---|
| Страховая сумма | Меньше (но риск выше) | Более высокая |
| Франшиза | Выше | Меньше |
| Тип жилья | Кирпичная квартира | Деревянный дом |
| Объем страхового покрытия | Только строение | + имущество, гражданская ответственность |
| Год постройки | Новее | Более старое |
Самая распространенная ошибка, которая обходится дороже всего
Вот в чем суть. Люди ищут самый дешевый полис и, стремясь снизить цену, указывают слишком низкую страховую сумму. На первый взгляд это кажется логичным — меньшая сумма означает меньшую премию. Но здесь вступает в силу правило пропорционального уменьшения, о котором мало кто говорит.
Проще говоря, если фактическая восстановительная стоимость вашего дома составляет 80 000 евро, а вы застраховали его всего на 40 000 евро, страховщик считает, что вы застраховали только половину имущества. В случае убытка страховщик пропорционально уменьшает размер выплаты — даже если сам убыток меньше страховой суммы.
Важно: обратите внимание на правило пропорционального уменьшения. Если страховая сумма составляет всего 50 % от фактической стоимости дома, в случае подачи заявления о выплате страховщик может выплатить лишь примерно половину фактической суммы убытка. Остальную часть вам придется покрыть самостоятельно. Недострахование — самая распространенная причина того, что выплаты оказываются ниже ожидаемых.
Именно поэтому на сумме страхового покрытия не стоит экономить. Она должна отражать фактическую сумму, необходимую для восстановления вашего дома — не рыночную цену, не кадастровую стоимость, а именно затраты на восстановление (строительство).
Дешевый полис с недостаточной страховой суммой — это ложное чувство безопасности, которое становится очевидным только тогда, когда уже слишком поздно.
Как рассчитать правильную страховую сумму
На практике это занимает всего несколько шагов.
- Стоимость восстановления здания. Её можно приблизительно рассчитать исходя из площади. Стоимость восстановления зависит от уровня отделки, региона и строительных материалов — для более точной оценки стоит проконсультироваться со специалистом в области строительства или воспользоваться инструментом оценки, предоставляемым страховщиком.
- Личное имущество. Оцените мебель, бытовую технику, одежду и электронику по отдельности. В средней квартире находится довольно много вещей — зачастую больше, чем люди думают.
- Гражданская ответственность. Рассмотрите возможность включения этого вида страхового покрытия. Если вы затопите квартиру соседа, это покрытие покроет расходы на ремонт. Без него вам придётся платить из собственного кармана.
Пример принципа расчёта (иллюстративный)

Восстановление здания: площадь × стоимость восстановления за м²
Домашнее имущество: мебель + бытовая техника + прочие предметы
Гражданская ответственность: в соответствии с условиями выбранного полиса
------------------------------------------------------
Общая страховая сумма: сумма всех компонентов

Точная годовая страховая премия определяется конкретной страховой компанией и вашими индивидуальными обстоятельствами.
Как сэкономить, не сокращая объем страхового покрытия
Вы можете разумно снизить расходы, не оставляя пробелов в страховом покрытии.
- Выберите более высокую франшизу. Увеличение франшизы часто приводит к заметному снижению вашей годовой страховой премии. Логика проста: вы самостоятельно покрываете незначительные убытки и оставляете страховку для более серьезных случаев.
- Страхуйте то, что действительно важно. Не всем нужна страховка от разбития стекол или поломки дорогостоящей бытовой техники. Но вам определенно не следует отказываться от покрытия структурных повреждений, ущерба от затопления и гражданской ответственности.
- Сравните предложения нескольких страховщиков. Стоимость страхования одной и той же квартиры у разных компаний может значительно различаться из-за разных моделей оценки рисков. Сравнивать действительно выгодно.
Распространенные ошибки, которых следует избегать
Есть несколько ловушек, в которые люди попадают каждый год.
- Они страхуют только саму постройку и забывают о своём имуществе. В случае пожара стены восстанавливают, но компенсации за сгоревшую мебель и бытовую технику не будет.
- Они указывают кадастровую стоимость вместо восстановительной. Это две совершенно разные цифры — и именно поэтому страховое покрытие в итоге оказывается недостаточным.
- Они не обновляют полис после ремонта. Вы вложили средства в новую кухню и ванную комнату, но сумма страхового покрытия осталась прежней. В случае ущерба компенсация не будет отражать новую стоимость.
- Они не проверяют исключения из покрытия. Некоторые полисы не покрывают ущерб, вызванный старой сантехникой или ненадлежащим обслуживанием. Стоит ознакомиться с условиями договора до подписания, а не после того, как произойдет инцидент.
«Я думал, что застрахован должным образом — платил очень мало каждый год. Когда я затопил квартиру соседа, оказалось, что сумма страхового покрытия составляла половину необходимой, и мне уменьшили выплату. Теперь я всегда проверяю восстановительную стоимость». — Томас, Каунас
Часто задаваемые вопросы
Сколько стоит страхование жилья для стандартной двухкомнатной квартиры? Цена зависит от суммы страхового покрытия, франшизы и дополнительных опций страхования. Лучший способ получить точный расчет — обратиться напрямую к страховщику или воспользоваться сравнительной платформой, указав данные о вашем жилье.
В чём разница между стоимостью страхования квартиры и дома? Стоимость страхования дома обычно выше. Дом имеет больше конструктивных элементов (крыша, фундамент, а иногда и хозяйственные постройки) и более высокую общую восстановительную стоимость, поэтому риск выше.
Какие факторы больше всего влияют на стоимость страхования жилья? В первую очередь — страховая сумма, тип жилья и его местоположение. Также играют роль размер франшизы и выбранный объем покрытия. Страховая сумма является наиболее важным фактором, поскольку от неё зависят как цена, так и фактическая сумма выплаты.
Можно ли получить более дешевое страхование, указав меньшую страховую сумму? Технически да, но это рискованно. Применяется правило пропорционального уменьшения: в случае подачи заявления о выплате страхового возмещения сумма выплаты будет пропорционально уменьшена. Экономия в десяток евро в год может в итоге обойтись вам в тысячи, если что-то произойдет.
Как работает калькулятор страхования жилья? Он рассчитывает приблизительную стоимость на основе введенных вами данных: площади жилья, его типа, суммы страхового покрытия и франшизы. Точность результата зависит от точности введенных данных, поэтому важно правильно оценить восстановительную стоимость.
Одним словом, самое главное
Страхование квартиры в Литве обходится недорого — зачастую менее дюжины евро в месяц. Но цена не должна быть единственным критерием. Самое главное — сумма страхового покрытия должна соответствовать фактической восстановительной стоимости жилья; в противном случае в случае подачи заявления о выплате страхового возмещения сумма выплаты будет пропорционально уменьшена.
Перед подписанием полиса проверьте три момента: реалистична ли сумма страхового покрытия, охватывает ли полис как имущество, так и гражданскую ответственность, и какова франшиза. Именно эти три момента определяют, выплатит ли страховая компания возмещение, когда вам это понадобится.
Сравните цены на страхование всего за несколько минут
Draudykle.lt поможет вам сравнить предложения самых популярных литовских страховщиков и оформить страховку онлайн.
Сравнить цены →Данная статья носит исключительно информационный характер и не является индивидуальной страховой или финансовой консультацией. Конкретные условия и цены зависят от страховщика и ваших индивидуальных обстоятельств.