Страхование прицепа: когда оно требуется и покрывает ли его ваш полис автострахования?
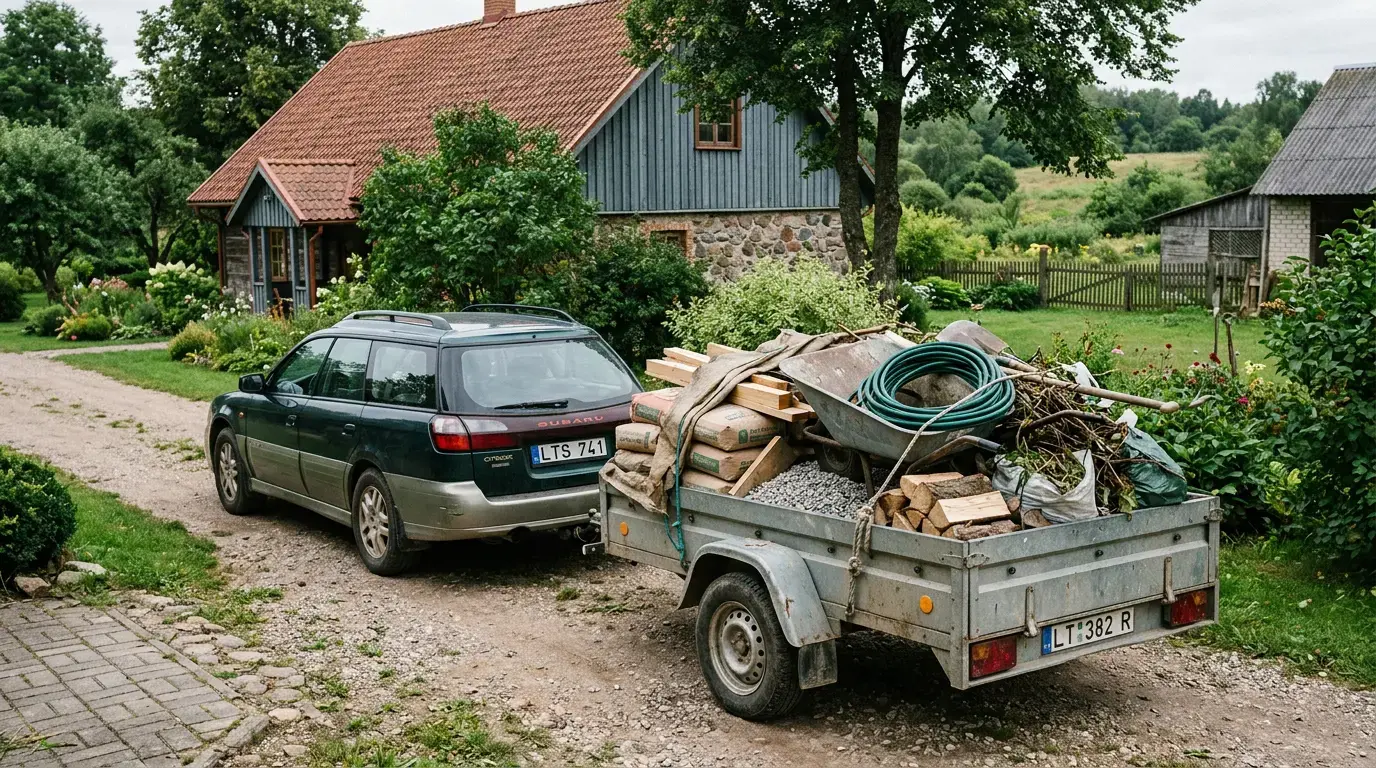
Представьте себе следующую ситуацию: в выходные вы везете строительный мусор на свалку, прицепив к автомобилю небольшой прицеп. При прохождении поворота прицеп внезапно начинает раскачиваться, отцепляется и врезается в забор вашего соседа. Ущерб составляет несколько сотен евро. Вы звоните своему страховщику, но вам задают вопрос, которого вы не ожидали: «Есть ли у прицепа собственная страховка?»
Многие водители полагают, что пока прицеп прицеплен к автомобилю, он автоматически покрывается полисом автогражданской ответственности этого автомобиля. На самом деле всё немного сложнее. В зависимости от веса прицепа и конкретной ситуации может потребоваться совершенно отдельный полис, а ущерб, причиненный отцепившимся прицепом, иногда вообще не покрывается.
В этой статье мы расскажем, в каких случаях страхование прицепа является обязательным, что на самом деле покрывает полис автострахования и как избежать дорогостоящей ловушки.
ВкратцеДля легких прицепов (до 750 кг) страховое покрытие ответственности перед третьими лицами, как правило, включено в полис буксирующего транспортного средства, пока прицеп присоединен. Для более тяжёлых прицепов (свыше 750 кг) требуется отдельный полис страхования гражданской ответственности. Если прицеп отсоединился и нанёс ущерб, покрытие зависит от обстоятельств — поэтому стоит проверить условия вашего полиса. Стоимость страхования гражданской ответственности за прицеп обычно колеблется от нескольких до нескольких десятков евро в год.
Почему многие люди допускают ошибку в отношении страхования прицепов
Ошибка почти всегда одна и та же. Человек покупает прицеп, регистрирует его в Regitra и продолжает пользоваться им, не задумываясь, полагая, что его автостраховка покрывает всё.
Это отчасти верно. Но только отчасти.
В Литве прицепы классифицируются в зависимости от их максимально допустимой массы. Пороговое значение составляет 750 кг, и именно это имеет решающее значение. К легким прицепам массой до 750 кг (категория O1) применяются одни правила, а к более тяжелым (O2 и выше) — совсем другие.
Для прицепов категории O1 отдельный TPVCA, как правило, не требуется, если они прицеплены к транспортному средству с действующим обязательным страхованием. Есть только одно условие: прицеп должен быть правильно прицеплен и использоваться по назначению.
Для более тяжёлых прицепов требуется отдельное страховое полис TPVCA. И это уже не просто рекомендация, а требование закона.
Внимание: Самым распространённым заблуждением является мнение, что комплексное страхование буксирующего транспортного средства (КАСКО) или обязательное страхование гражданской ответственности (ОСАГО) автоматически покрывает любой ущерб, причиненный прицепом в любой ситуации. Отсоединённый прицеп представляет собой отдельную правовую ситуацию, в которой страховое покрытие не гарантируется.
Когда страхование прицепа действительно является обязательным?
Короче говоря — всё зависит от веса и способа использования прицепа.
Прицепы весом до 750 кг (O1). Отдельное обязательное страхование, как правило, не требуется, если прицеп присоединен к застрахованному транспортному средству. Покрытие ОСАГО буксирующего транспортного средства распространяется на прицеп, пока он образует единое целое с буксирующим транспортным средством.
Прицепы весом свыше 750 кг (O2 и выше). Требуется отдельный полис страхования гражданской ответственности владельца прицепа. Такой прицеп регистрируется как самостоятельное транспортное средство и подпадает под отдельные требования.
Но стоит ли оформлять дополнительное страхование для прицепа, даже если он легкий? Иногда — да. Если прицеп дорогостоящий, перевозит ценное оборудование или вы планируете сдавать его в аренду другим лицам — отдельный полис может стать весьма разумным решением.
| Критерии | Прицеп до 750 кг (O1) | Прицеп с массой свыше 750 кг (O2+) |
|---|
| Отдельный полис TPVCA | Обычно не требуется | Требуется |
| Покрытие по полису автострахования | При прицеплении | Нет |
| Регистрация в Regitra | Да | Да |
| Техосмотр | Зависит от типа | Обязательно |
| Возможность оформления полного страхования | Да, отдельно | Да, отдельно |
Одно «но»: даже если полис TPVCA автомобиля «покрывает» легкий прицеп, это действует только до тех пор, пока автопоезд остается целым. Как только прицеп отцепляется и начинает действовать как самостоятельный объект на дороге, ситуация меняется.
Что происходит, если ущерб причинен отцепленным прицепом
Именно здесь начинается самая интересная — и, возможно, самая дорогостоящая — часть.
Представьте себе следующую ситуацию: прицеп отцепляется во время движения и самостоятельно врезается в другой автомобиль. Кто несет ответственность за ущерб?
Общее правило заключается в следующем: если ущерб возник в результате неправильного сцепления, неисправности сцепного оборудования или халатности водителя, ответственность ложится на владельца прицепа или на водителя, буксировавшего его. Страхование TPVCA может покрыть ущерб потерпевшего, но страховщик имеет право на регресс — то есть потребовать возмещения от виновной стороны, если будет установлена грубая небрежность.
Проще говоря, отсоединившийся прицеп не является «автоматическим» страховым случаем. Все зависит от обстоятельств и конкретных условий полиса.
Отцепившийся прицеп с юридической точки зрения может рассматриваться как отдельный источник ущерба, и страховое покрытие зависит не только от наличия у вас полиса, но и от того, как классифицируется данный инцидент.
Стоимость страхования прицепов: чего ожидать
Стоимость страхования прицепа варьируется в довольно широких пределах. Однако в целом страхование гражданской ответственности владельцев прицепов является одним из наиболее доступных страховых продуктов на рынке.
Точные цены на страхование прицепов зависят от страховщика, типа прицепа, его стоимости и характера использования — поэтому самый надежный способ получить конкретные цифры — это напрямую сравнить предложения нескольких страховщиков.
Страхование кемперных прицепов — это отдельная тема. Жилые прицепы (кемперы) часто представляют значительную ценность: они оснащены бытовой техникой, мебелью, а иногда и электрическими системами. В таких случаях одного страхования гражданской ответственности недостаточно. Стоит рассмотреть возможность оформления комплексного страхования (КАСКО), которое покроет кражу, пожар или повреждение самого прицепа.
Распространённые ошибки и как их избежать
Ошибка № 1 — предположение, что вес не имеет значения. Пороговое значение между категориями «страхование включено» и «требуется отдельный полис» составляет ровно 750 кг. Проверьте регистрационные документы прицепа.
Ошибка № 2 — отсутствие проверки буксировочного оборудования. Значительное число споров, связанных с отцеплением прицепов, приводит к регрессным искам именно из-за плохого состояния оборудования. Регулярно проверяйте буксировочное устройство и страховочную цепь.
Ошибка № 3 — забыть о комплексном страховании (КАСКО) для ценных прицепов. Страхование гражданской ответственности (TPVCA) покрывает только ущерб, нанесённый третьим лицам. Если сам прицеп повреждён или угнан, без комплексного страхования вы останетесь с убытком.
Ошибка № 4 — отсутствие оценки содержимого кемпера. Страхование кемперного прицепа должно покрывать не только сам прицеп, но и имущество, находящееся внутри него, если оно представляет ценность.
Совет: перед покупкой прицепа проверьте его категорию в свидетельстве о регистрации. Если вес превышает 750 кг, сразу же оформите отдельную страховку гражданской ответственности. Это позволит вам избежать ситуации, когда вы будете ездить без необходимой страховки, даже не подозревая об этом.
«Я был уверен, что моя автостраховка покрывает прицеп. Когда прицеп отцепился и повредил чужой забор, я узнал, что для моего прицепа весом 1 100 кг требуется отдельный полис. Мне пришлось оплатить ущерб из собственного кармана», — Миндаугас, владелец прицепа
Сравните цены на страховку всего за несколько минут
Draudykle.lt поможет вам сравнить предложения самых популярных литовских страховщиков и оформить страховку онлайн.
Сравнить цены →