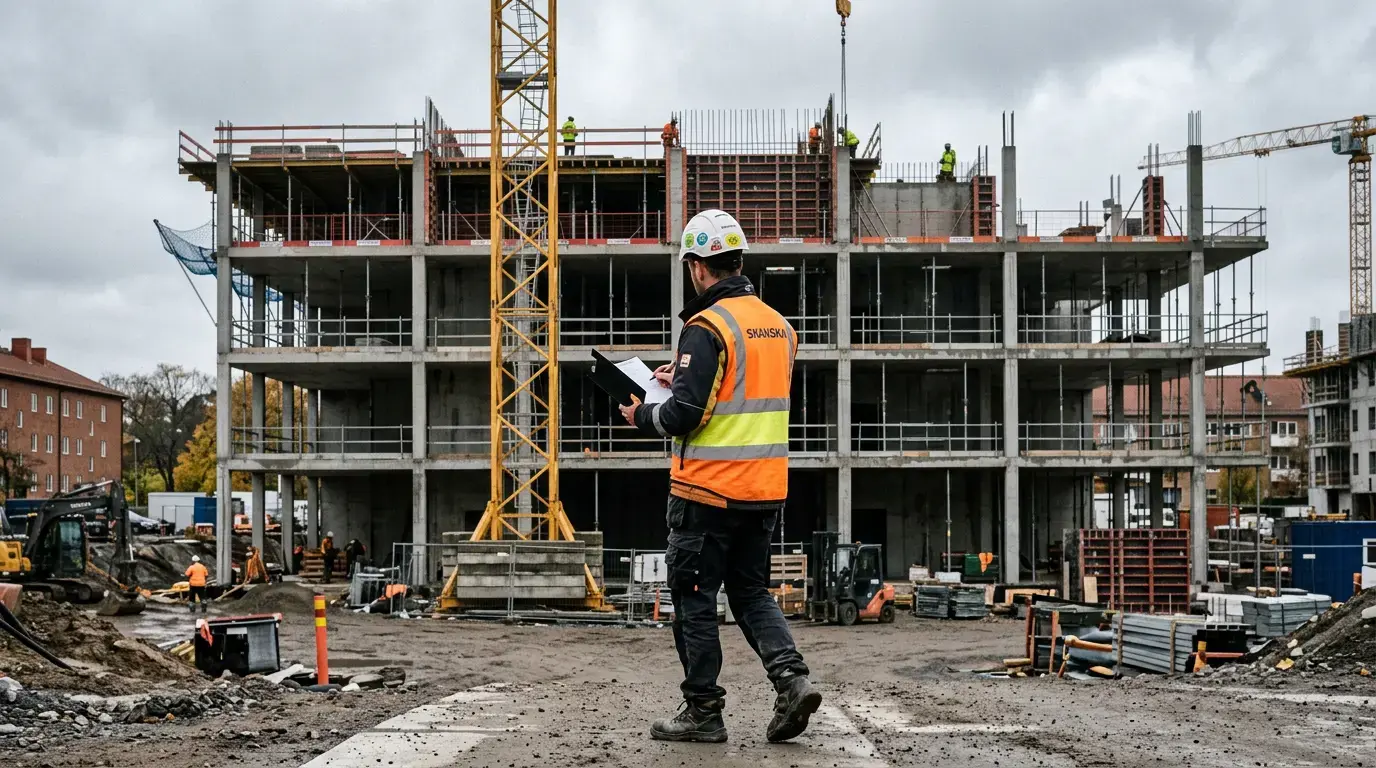
Документ, которого у большинства руководителей строительных работ нет, пока не станет слишком поздно
Представьте себе следующую ситуацию: опытный специалист курирует ремонт многоквартирного дома; все, казалось бы, в порядке, и работы идут гладко. Через шесть месяцев после сдачи объекта заказчик подает претензию — облицовка фасада отклеилась, появились трещины, и экспертиза показывает, что часть вины лежит на техническом руководителе, который не заметил дефект вовремя. Сумма претензии составляет несколько десятков тысяч евро.
И тут выясняется неприятная реальность. Этот человек даже не подозревал, что его гражданская ответственность должна быть застрахована. И что без действующего полиса вся сумма ложится на его плечи.
Именно здесь и начинается проблема — о которой редко говорят. Многие люди годами курируют строительные проекты, так и не слыша о страховании технических надзорных лиц в строительстве. До того дня, когда оно им действительно понадобится.
ВкратцеСтрахование гражданской ответственности строительных надзорных лиц является обязательным в Литве — это предусмотрено Законом о строительстве. Без действующего полиса надзорное лицо рискует быть вынужденным лично возмещать ущерб, который может составить десятки тысяч евро. Убедитесь, что у вас есть действующий полис страхования гражданской ответственности до начала любого проекта, а не после.
Зачем вообще существует эта страховка?
Технический надзорный специалист несет ответственность за обеспечение выполнения строительных работ в соответствии с проектом, нормами и требованиями к качеству. Это значительная ответственность. В случае халатности со стороны надзорного специалиста последствия несет заказчик, а иногда и третьи лица.
Законодатель постановил, что ответственность специалистов в этой области не может оставаться лишь «на бумаге». Если надзорный специалист допускает ошибку, у заказчика должна быть реальная возможность возместить свои убытки. Страхование выступает здесь в качестве финансовой защиты — сначала ущерб покрывает страховщик, а не из кармана специалиста.
И в этом суть дела. Страхование защищает не только заказчика, но и самого надзорного специалиста от финансового удара, который может превысить размер его заработка за несколько месяцев или даже лет.
Кто обязан иметь такую страховку и когда
Именно в этом и заключается основная путаница. Не все осознают, что это юридическая обязанность, а не добровольный выбор.
Закон «О строительстве» предусматривает, что гражданская ответственность технического надзорного органа за строительство — будь то физическое или юридическое лицо — должна быть застрахована. Это означает, что без страхового полиса технически невозможно на законных основаниях осуществлять технический надзор за специальными и неспециальными сооружениями в соответствии с установленными условиями.
Внимание: если заказчик или орган, выдающий разрешение на строительство, запросит подтверждение наличия действующего полиса страхования гражданской ответственности, а у вас его нет, вы можете лишиться контракта или быть отстранены от проекта. Вы можете получить иск даже через несколько лет после завершения работ.
Страхование требуется для:
- физических лиц, работающих в качестве технических надзорных специалистов на строительстве на условиях самозанятости;
- компаний, предоставляющих услуги по техническому надзору;
- специалистов, нанятых заказчиком для надзора за конкретными проектами.
А на какой срок должен действовать полис? На весь период осуществления технического надзора, а не только на время строительства. Ответственность за скрытые дефекты может возникнуть позже, поэтому важно точно знать, какой период охватывает ваша страховка.
Что произойдет, если полиса нет?
Допустим, технический специалист по обслуживанию работает без страховки, и происходит непредвиденное — обнаруживается конструктивный дефект, который остался незамеченным во время технического обслуживания.
Без страховки цепочка событий выглядит примерно так:
- Заказчик подает претензию или обращается в суд.
- Проводится экспертиза для определения степени вины инспектора.
- Если вина доказана, руководитель возмещает ущерб из собственного кармана.
- Если возникает спор о сумме, к ней добавляются судебные издержки и гонорары адвокатов.
Стоимость страховки обычно составляет лишь небольшую долю той суммы, которую пришлось бы выплатить единовременно в случае фактического наступления ответственности.
При наличии действующего полиса ситуация складывается иначе. Претензия направляется страховщику, который оценивает инцидент и покрывает разумный ущерб в пределах лимита полиса. Страхователь оплачивает только франшизу — свою долю, указанную в договоре, размер которой зависит от конкретных условий полиса.
Конкретный пример применения ответственности
Специалист осуществляет надзор за строительством одноэтажного коммерческого здания. В ходе надзора он не проверил должным образом работы по гидроизоляции, в результате чего подрядчик допустил ошибку. После зимы в здании началось затопление, в результате чего были повреждены полы и оборудование.
Экспертиза установила, что часть ответственности лежит на подрядчике, а часть — на техническом надзорном специалисте, поскольку последний должен был заметить и пресечь ненадлежащее выполнение работ. Общий ущерб имуществу составляет 30 000 евро, из которых доля надзорного специалиста составляет 18 000 евро.
|
С страховкой |
Без страховки |
| Доля ответственности технического надзорщика |
18 000 € |
18 000 |
| Страховщик покрывает |
17 000 € |
0 |
| Хранитель оплачивает из собственных средств |
1 000 евро (франшиза) |
18 000 |
Разница между этими двумя сценариями составляет 17 000 евро. Именно поэтому этот документ так часто становится актуальным, когда приобрести его уже слишком поздно.
Именно поэтому этот документ часто становится актуальным только тогда, когда приобрести его уже слишком поздно.
Как выбрать подходящий полис
Не все полисы страхования гражданской ответственности одинаковы. При выборе полиса следует обратить внимание на несколько моментов.
Лимит страхового покрытия. Это максимальная сумма, которую страховщик выплатит в течение срока действия полиса. Она должна соответствовать масштабу объектов, которыми вы управляете. При управлении крупными или специфическими объектами небольшой лимит покрытия может просто оказаться недостаточным.
Франшиза. Ваша доля расходов при каждом страховом случае. Чем ниже франшиза, тем выше страховой взнос, и наоборот. Здесь необходимо найти баланс.
Объем страхового покрытия. Уточните, распространяется ли полис на ущерб, возникший после сдачи объекта недвижимости, и какие исключения предусмотрены. Некоторые полисы не покрывают умышленные действия или ошибки, допущенные лицами, не имеющими необходимой квалификации.
Срок действия страхового покрытия. Поскольку дефекты могут проявиться позже, выясните, распространяется ли страховое покрытие на претензии, заявленные после завершения работ.
| Критерии | Минимальный полис | Более широкое покрытие |
|---|
| Страховая сумма | Меньшая, подходит для небольших объектов | Более высокая, подходит для особых объектов |
| Франшиза | Более высокая | Низкая или более гибкая |
| Ущерб после доставки | Часто ограничен | Чаще включается |
| Годовая премия | Низкая | Выше |
Самый простой способ избежать путаницы — сравнить предложения нескольких страховщиков в одном месте. На таких платформах, как Draudykle.lt, можно сравнить цены и условия страхового покрытия, а консультант по страхованию доступно объяснит, что означает конкретное исключение из покрытия или сумма франшизы. Так легче увидеть, в чем заключаются различия.
Распространенные ошибки
Некоторые ошибки встречаются особенно часто.
Во-первых — предположение, что «если до сих пор ничего не случилось, то и в будущем ничего не случится». Обязательства могут возникнуть неожиданно, а претензии могут поступить даже спустя годы.
Во-вторых — приобретение полиса лишь для галочки, без ознакомления с исключениями. У человека есть документ, но когда происходит убыток, оказывается, что этот конкретный случай не покрывается страховкой.
В-третьих — сумма страхового покрытия слишком низкая. Вы экономите на страховом взносе, но когда ответственность действительно возникает, этой суммы оказывается недостаточно, и в итоге вам приходится самостоятельно покрывать разницу.
Совет: прежде чем подписать новый договор на техническое обслуживание, проверьте три вещи: действует ли полис, соответствует ли сумма страхового покрытия масштабу объекта недвижимости и не исключены ли конкретные риски, которые наиболее актуальны для вас.
В-четвёртых — промедление. Люди пытаются приобрести полис только после того, как уже была подана заявка на выплату. Так не бывает. Страхование покрывает только те события, которые происходят в период действия полиса.
Часто задаваемые вопросы
Действительно ли страхование технического надзора за строительством является обязательным или это лишь рекомендация? Страхование гражданской ответственности за технический надзор за строительством закреплено в Законе о строительстве как обязательное требование для осуществления соответствующей деятельности. Это не добровольный выбор, а юридическое обязательство, соблюдение которого может потребовать как заказчик, так и органы власти.
Сколько стоит эта страховка? Точная стоимость зависит от суммы страхового покрытия, франшизы, объема работ и типа обслуживаемого имущества. Цены варьируются в зависимости от страховщика, поэтому лучше сравнить несколько предложений, а не полагаться на одну цифру. Сама страховая премия, как правило, невелика по сравнению с потенциальным ущербом.
Покрывает ли полис ущерб, возникший после сдачи объекта? Это зависит от конкретных условий договора. Некоторые полисы покрывают претензии, заявленные после завершения работ, в то время как другие — нет или имеют ограничения. Поэтому перед приобретением полиса важно ознакомиться с разделами, касающимися срока действия покрытия и исключений.
Что делать, если я работаю как юридическое лицо, а не как физическое? Эта обязанность распространяется и на юридические лица, предоставляющие услуги по техническому обслуживанию. Компания страхует свою гражданскую ответственность, и сумма страхового покрытия, как правило, рассчитывается с учетом масштаба выполняемых проектов.
Что произойдет, если сумма претензии превысит лимит страхового покрытия? Страховщик возмещает разумный ущерб в пределах лимита страхового покрытия, установленного полисом. Любую сумму, превышающую этот лимит, вам придется покрывать самостоятельно. Поэтому сумма страхового покрытия должна соответствовать фактическому риску объектов, находящихся под вашим надзором — слишком низкая сумма создаст пробел в страховой защите.
Вкратце
Страхование гражданской ответственности строительного технического надзорщика — это не бюрократическая формальность, а юридическая обязанность и реальная финансовая защита. Без него один-единственный серьезный иск может обойтись вам в десятки тысяч евро из собственного кармана.
Вывод прост: необходимо оформить действующий полис до начала проекта, а не пытаться найти его после того, как иск о возмещении ущерба уже подан.
Если вы не уверены, достаточно ли вашего страхового покрытия, изучите условия и сравните предложения нескольких страховщиков — это наглядно покажет вам различия в суммах страхового покрытия, франшизах и объеме страховой защиты.
Сравните цены на страховку всего за несколько минут
Draudykle.lt поможет вам сравнить предложения самых популярных литовских страховщиков и оформить страховку онлайн.
Сравнить цены →