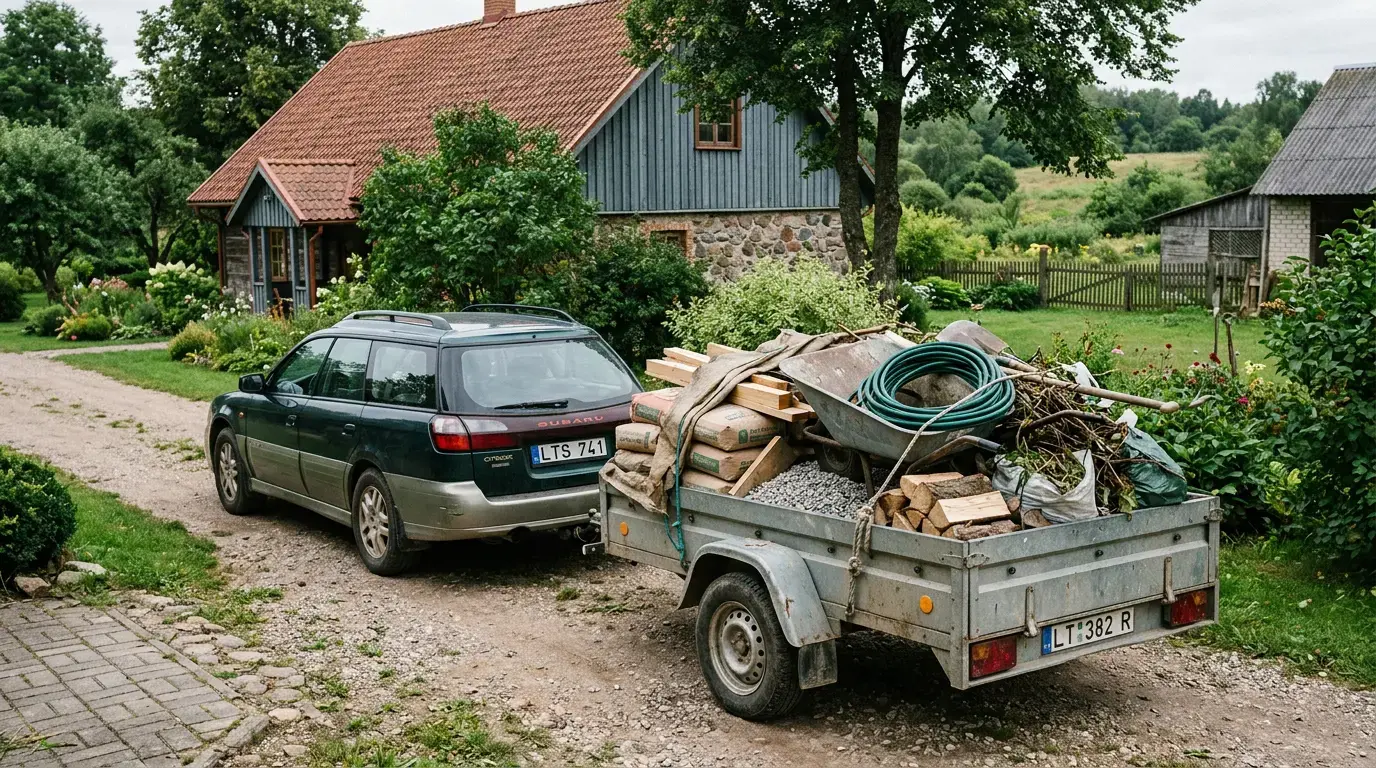
Страхування причепа: коли воно є обов’язковим і чи покриває його ваш поліс автострахування?
Уявіть собі таку ситуацію на вихідних: ви везете будівельне сміття на звалище, причепивши до свого автомобіля невеликий причіп. Під час повороту причіп раптово починає хитатися, відчіплюється та врізається в паркан вашого сусіда. Збитки становлять кілька сотень євро. Ви дзвоните до страхової компанії, але вам задають питання, якого ви не очікували: «Чи має причіп власне страхування?»
Багато водіїв вважають, що доки причіп причеплений до автомобіля, він автоматично покривається полісом автоцивільної відповідальності цього автомобіля. Реальність дещо складніша. Залежно від ваги причепа та ситуації, для нього може знадобитися цілком окремий поліс, а збитки, спричинені відчепленим причепом, іноді взагалі не покриваються.
У цій статті ми пояснимо, коли страхування причепа є обов’язковим, що насправді покриває поліс автострахування та як уникнути дорогої пастки.
КороткоДля легких причепів (до 750 кг) покриття цивільної відповідальності зазвичай включено в поліс буксирувального автомобіля, якщо причіп приєднаний. Для важчих причепів (понад 750 кг) потрібен окремий поліс страхування цивільної відповідальності. Якщо причіп відчепиться і завдасть шкоди, покриття залежить від обставин — тому варто перевірити умови вашого поліса. Вартість страхування цивільної відповідальності за причіп зазвичай коливається від кількох до кількох десятків євро на рік.
Чому багато людей припускаються помилки щодо страхування причепів
Помилка майже завжди одна й та сама. Людина купує причіп, реєструє його в Regitra і продовжує ним користуватися, не замислюючись, вважаючи, що її автострахування покриває все.
Це частково правда. Але лише частково.
У Литві причепи класифікуються за їхньою максимально допустимою масою. Поріг становить 750 кг, і саме це має вирішальне значення. До легких причепів вагою до 750 кг (категорія O1) застосовуються одні правила, тоді як до важчих (O2 і вище) — зовсім інші.
Для причепів категорії O1 окремий TPVCA зазвичай не потрібен, якщо вони причеплені до транспортного засобу з чинним обов’язковим страхуванням. Є лише одна умова: причіп має бути належним чином причеплений і використовуватися за призначенням.
Для важчих причепів потрібна окрема страховка TPVCA для причепа. І це вже не рекомендація, а законодавча вимога.
Увага: Найпоширенішою помилкою є думка, що комплексне страхування буксирувального транспортного засобу (КАСКО) або обов’язкове страхування цивільної відповідальності (TPVCA) автоматично покриває будь-які збитки, спричинені причепом у будь-якій ситуації. Від’єднаний причіп становить окрему правову ситуацію, в якій страхове покриття не гарантується.
Коли страхування причепа є дійсно обов’язковим?
Коротко кажучи — все залежить від ваги та способу використання причепа.
Причепи вагою до 750 кг (O1). Окреме обов’язкове страхування зазвичай не потрібне, якщо причіп приєднано до застрахованого транспортного засобу. Покриття страхування цивільної відповідальності власників транспортних засобів (MTPL) буксирувального транспортного засобу поширюється на причіп, якщо він утворює єдине ціле з буксирувальним транспортним засобом.
Причепи вагою понад 750 кг (O2 і вище). Потрібен окремий поліс страхування цивільної відповідальності за причіп. Такий причіп реєструється як самостійний транспортний засіб і підпадає під окремі вимоги.
Але чи варто оформляти додаткове страхування для причепа, навіть якщо він легкий? Іноді — так. Якщо причіп дорогий, перевозить цінне обладнання або ви плануєте здавати його в оренду іншим — окремий поліс може бути дуже розумним рішенням.
| Критерії | Причіп вагою до 750 кг (O1) | Причіп понад 750 кг (O2+) |
|---|
| Окремий поліс TPVCA | Зазвичай не потрібна | Потрібен |
| Покриття за полісом автострахування | Під час причеплення | Ні |
| Реєстрація в Regitra | Так | Так |
| Технічний огляд | Залежить від типу | Обов'язкова |
| Опція комплексного страхування | Так, окремо | Так, окремо |
Одне застереження: навіть якщо поліс TPVCA автомобіля «покриває» легкий причіп, це діє лише доти, доки автопоїзд залишається цілісним. Як тільки причіп відчіплюється і стає самостійним об’єктом на дорозі, ситуація змінюється.
Що відбувається, якщо збиток спричинений відчепленим причепом
Саме тут починається найцікавіша — і, можливо, найдорожча — частина.
Уявіть собі: причіп відчіплюється під час руху і самостійно врізається в інший автомобіль. Хто несе відповідальність за збитки?
Загальне правило таке: якщо збиток стався внаслідок неправильного зчеплення, несправності зчіпного обладнання або недбалості водія, відповідальність покладається на власника причепа або водія, який його буксирує. Закон TPVCA може покрити збитки потерпілого, але страховик має право на регрес — тобто вимагати відшкодування від винної сторони, якщо буде встановлено грубу недбалість.
Простіше кажучи, відчеплення причепа не є «автоматичним» страховим випадком. Усе залежить від обставин та конкретних умов страхового поліса.
Відчеплений причіп юридично може розглядатися як окреме джерело збитків, і страхове покриття залежить не лише від того, чи маєте ви поліс, а й від того, як класифікується цей інцидент.
Вартість страхування причепів: чого очікувати
Вартість страхування причепа може значно варіюватися. Однак загалом страхування цивільної відповідальності за причепи є одним із найдоступніших страхових продуктів на ринку.
Точні ціни на страхування причепів залежать від страховика, типу причепа, його вартості та характеру використання — тому найнадійніший спосіб отримати конкретні цифри — це безпосередньо порівняти пропозиції кількох страховиків.
Страхування кемперів — це окреме питання. Житлові причепи (кемпери) часто мають високу вартість: вони оснащені побутовою технікою, меблями, а іноді й електричними системами. У таких випадках одного лише страхування цивільної відповідальності недостатньо. Варто розглянути можливість укладення комплексного страхування (КАСКО), яке покриватиме крадіжку, пожежу або пошкодження самого причепа.
Поширені помилки та як їх уникнути
Помилка № 1 — припущення, що вага не має значення. Поріг між «страхування включено» та «потрібен окремий поліс» становить саме 750 кг. Перевірте реєстраційні документи причепа.
Помилка № 2 — неперевірка зчіпного обладнання. Значна кількість суперечок, пов’язаних із відчепленими причепами, призводить до регресних позовів саме через те, що обладнання було в поганому стані. Регулярно перевіряйте зчіпку та запобіжний ланцюг.
Помилка № 3 — забути про комплексне страхування (КАСКО) для цінних причепів. Страхування цивільної відповідальності (ЦВР) покриває лише збитки третім особам. Якщо сам причіп пошкоджено або викрадено, без комплексного страхування ви залишитеся з втратою.
Помилка № 4 — неврахування вмісту кемпера. Страхування кемперного причепа має покривати не лише сам причіп, а й майно, що знаходиться всередині нього, якщо воно є цінним.
Порада: Перед купівлею причепа перевірте його категорію у свідоцтві про реєстрацію. Якщо вага перевищує 750 кг, обов’язково відразу оформіть окреме страхування цивільної відповідальності. Це запобіжить ситуації, коли ви будете їздити без необхідного страхування, навіть не усвідомлюючи цього.
«Я був упевнений, що моя автостраховка покриває причіп. Коли причіп відчепився й пошкодив чужий паркан, я дізнався, що для мого причепа вагою 1 100 кг потрібна окрема страховка. Мені довелося оплатити збитки з власної кишені», — Міндаугас, власник причепа
Порівняйте ціни на страхування всього за кілька хвилин
Draudykle.lt допоможе вам порівняти пропозиції найпопулярніших литовських страховиків та оформити страховку онлайн.
Порівняти ціни →